信貸評級 的高低可直接影響我們向銀行或財務公司申請信用卡 /貸款的批核結果 及利息高低 。
不要以為這好像沒什麼大不了。做按揭買樓也是借貸的一種,若然沒有養好信貸紀錄的話,你就可能要用較高的利息才能做到按揭、甚或是找不到銀行借錢做按揭啊!
故不論你喜歡與否,要在現代金融系統下好好生活就少不得不管理好自己的信貸評級。以下會說說 6 個方法逐步改善及提升你的信貸評級的方法!
根據你個人信貸報告上的信貸資料及相關紀錄會計算出你的信貸評分,然後按分數就可評定為不同的信貸評級。 信貸評級 是指你個人信貸報告 環聯資訊有限公司 報告內會紀錄了你的信貸及還款等財務資料,並經過各項計算後便會得出你的信貸評分。
在過去很長的一段時間裡,TU 是香港唯一一間的信貸評級公司;但自 2024 年 4 月起,平安金融壹賬通征信服務打破了這個壟斷,成為了第二間公司提供信貸評級資料的公司。
TU 信貸評分 信貸評分分數範圍 信貸評級 A 3,526-4,000 優良 B 3,417-3,525 良好 C 3,240-3,416 良好 D 3,214-3,239 一般 E 3,143-3,213 一般 F 3,088-3,142 一般 G 2,990-3,087 欠佳 H 2,868-2,989 欠佳 I 1,820-2,867 瀕臨破產 J 1,000-1,819 瀕臨破產
信貸評級會按照評分分數劃分為 A 至 J 共 10 個級別 ,A 級是最高。當我們的信貸評分或信貸評級越高,便可代表我們具備較好的還款能力及較妥善的信貸狀況。 而每當我們向銀行/財務公司申請信用卡或借貸時,貸款機構都會查閱我們的信貸評級以決定貸款額、貸款利息等審批結果。
以私人貸款或信用卡為例,信貸評級較高(如A至C級)的申請人普遍較容易獲批,並可享有較低的年利率;相反,評級偏低(如I或J級)的申請人即使成功獲批,年利率亦可能遠高於評級較佳的申請人,兩者的利息開支隨時相差數倍。 因此,維持良好的信貸評級,除了有助你更容易獲批貸款外,亦能實質地為你節省可觀的利息支出。
信貸評級受你的信貸活動所影響,如信貸賬戶、還款紀綠、信貸報告的查詢紀錄、信貸使用度等,而這些紀錄都會被保留一段指定的時間。
負面的信貸紀錄例如是延遲還款,便會被保留在信貸報告內長達 5 年 ,並會拉低信貸評分。 故要維持及改善信貸評級就應妥善管理好你的信貸財務,並可以參考以下 6 個方法以提升信貸報告內的信貸評分。
不要以為只使用現金、從不申請信用卡、信貸報告空白一片就等於擁有一個良好的信貸紀錄!
因為信貸報告會由你申請第一張信用卡 或第一筆貸款 時才開始建立 ,所以適當地申請及使用信用卡,其實對建立良好的信貸評分會有幫助。
不要只使用現金!要間中使用一下信用卡! 有借有還才是上等人!
若你一直不申請信用卡 /貸款 ,當你日後有需要申請信貸時,銀行或財務公司便會缺少了你的信貸評級以參考你的借貸習慣或還款能力,或有可能會提高你第一筆貸款的利息。故此,申請 1-2 張合適的信用卡在手,並適時使用及準時還款才是建立良好信貸評級的第一步。
本地 HK$3/里
🎁
迎新簽 HK$30,000 可賺高達 32,805 里,夠換 1 套國泰香港-東京/大阪/札幌來回機票
指定商戶簽賬回贈
HK$2.3/里
海外零售簽賬回贈
HK$1.7/里
免費貴賓室
8 次1
年費
HK$2,200,免首年年費
🎁 迎新優惠優惠有效期為即日至 2026 年 10 月 31 日
AE Explorer 在 2026 下半年延續了外幣簽賬低至 HK$1.68 = 1 里 的優惠,而且還新增了本地簽賬 HK$3 = 1 里 的新優惠,記得要細閱內文並登記!
只要你於現在或
過去 12 個月 未持有過任何美國運通的信用卡基本卡,你就是新會員,可以
免首年年費 申請 AE Explorer 卡並享有迎新優惠。由即日起至
2026 年 10 月 31 日 期間透過 FlyAsia 連結成功申請並於
首 3 個月內 :
憑卡單次增值 iPhone、Android 或 Apple Watch 內的八達通滿 HK$600,有額外 HK$50 現金回贈 &
簽賬滿 HK$8,000 合資格本地簽賬,可得 96,000 美國運通積分(可兌換到 5,333 飛行里數 )&
簽賬滿 HK$30,000 合資格簽賬,可得額外 282,000 美國運通積分(可兌換到 15,666 飛行里數 )&
登記後每季首 HK$15,000 本地簽賬可享 HK$1 = 6 分 ;簽滿限額後則可獲 HK$1 = 3 分 &
登記後每季首 HK$10,000 外幣簽賬可享 HK$1 = 10.75 分 ;簽滿限額後則可獲 HK$1 = 3 分
當中我認為性價比最高的玩法是在首 3 個月內簽滿 HK$20,000 本地簽賬和 HK$10,000 外幣簽賬,然後我們就可以賺取合共 590,500 美國運通積分並免費兌換成 32,805 Asia Miles、BA Avios、Virgin Points 等飛行里數。 我們憑:
11,000 Virgin Points 夠換一套中華航空香港-高雄 的直航來回經濟艙機票或
12,000 Qatar Avios 夠換一套國泰航空香港-台北/高雄 的直航來回經濟艙機票或
22,000 Qatar Avios 夠換一套國泰航空香港-東京/大阪/福岡 的直航來回經濟艙機票或
26,000 Asia Miles 夠換一套國泰航空香港-東京/大阪/札幌 的直航來回經濟艙機票
當中最直接的用法就是用 26,000 Asia Miles 去換 1 套國泰航空
香港-東京/大阪/札幌 的直航來回經濟艙機票。
如果不怕煩,你也可以選擇先用 22,000 Qatar Avios 去換一套香港-東京/大阪/福岡 的機票,那麼就還剩 10,805 里!而我們只需要簽多一點點凑夠數,用 11,000 Virgin Points 就可以換到多一套香港-高雄 的直航來回機票。(只需要再簽多 HK$1,170 本地簽賬,按 HK$1 = 3 分計就能有 195 里凑夠數!)
另外,主卡持有人在 2026 年可
免費用 3 次全球的環亞貴賓室 ,而在該曆年內累積滿 HK$30,000 合資格簽賬更可額外免費用多 5 次貴賓室呢。而且登記後,外幣、航空公司及指定旅遊網站簽賬均可享低至每 HK$1.68 / 飛行里數的回贈!詳情請見以下連結。
冷河期: 12 個月
★ 回贈本地零售簽賬: HK$3/里2
海外零售簽賬: HK$1.7/里3
網上港幣簽賬: HK$3/里2
網上外幣簽賬: HK$1.7/里3
本地餐飲簽賬: HK$3/里2
指定超市簽賬: HK$3/里2
公共交通簽賬: HK$3/里2
指定商戶簽賬: HK$2.3/里4
手機感應式支付: HK$3/里2
網上繳費: 不適用
PayMe 增值: 不適用
AlipayHK 增值: 不適用
WeChat Pay 增值: 不適用
八達通增值: 不適用
✔ 福利免費使用機場貴賓室: 8 次1
免費旅遊保險: 有,須憑卡繳付旅費開支
積分系統
積分計劃: 美國運通會員計劃
積分兌換費用: 豁免
可轉換航空里程: 國泰航空 Asia Miles, 英國航空 BA Avios, 馬來西亞航空 Enrich Frequent Flyer, 澳洲航空 Qantas Frequent Flyer, 新加坡航空 KrisFlyer, 長榮航空 無限萬哩遊, 維珍航空 Virgin Flying Club
可轉換酒店積分: 萬豪 Marriott Bonvoy, 希爾頓 Hilton Honors, 雅高 Accor Live Limitless
發卡 / 結算機構
發卡機構: 美國運通
結算機構: AMEX
費用
年費: HK$2,200,免首年年費
年費豁免: 首年簽賬滿 HK$150,000 即可豁免翌年年費
外幣兌換手續費: 2%
跨境結算手續費: 0%
免息還款期: 長達 56 日
備註
限時全新迎新可賺 3 套日本來回機票!
🎁
新客戶全新迎新高達 73,333 里數,換到 3 套來回日本經濟艙機票 +
網上外幣簽賬回贈
HK$2/里
指定商戶簽賬回贈
HK$2/里
免費貴賓室
無限次用每球 1,550+ 間貴賓室
旅遊保險
共 3 份,包主卡 & 2 張附屬卡持有人1
🎁 迎新優惠優惠有效期為即日至 2026 年 10 月 31 日
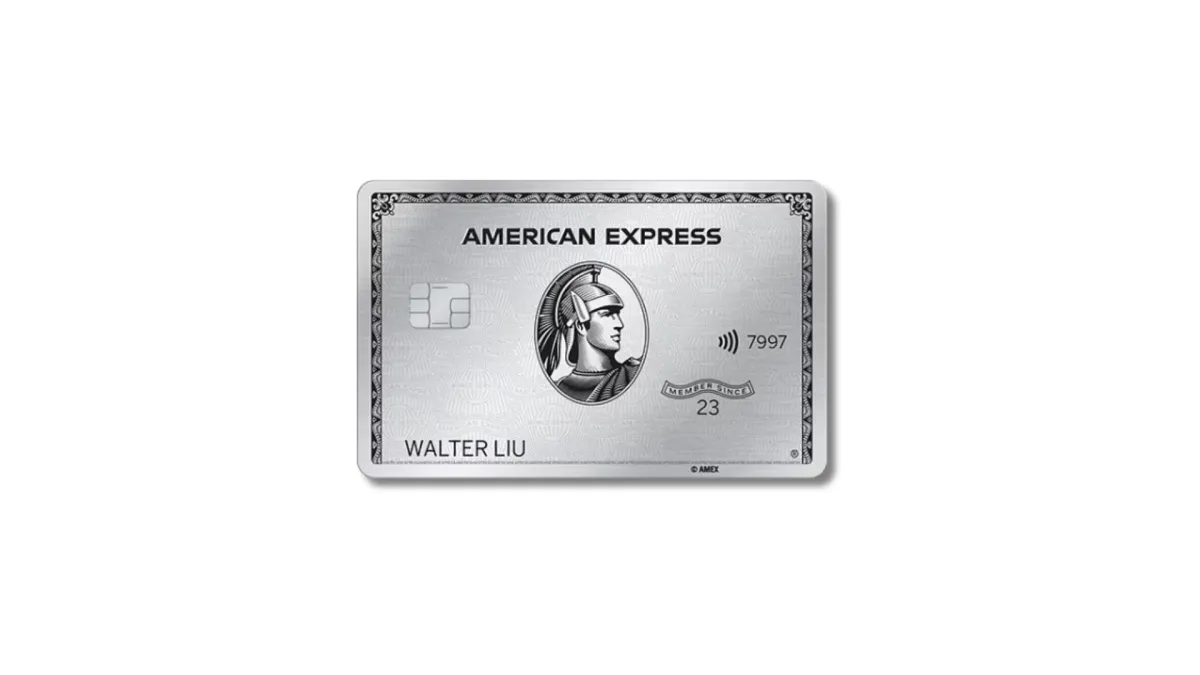
如果你已經在過去 12 個月內沒有持有或取消過任何由美國運通發行的信用卡基本卡 ,即屬於 AE 新客戶,新客戶可以享有 AE 白金卡的新客戶迎新優惠。AE 新客戶成功申請 AE 白金卡、並交完 HK$9,500 年費後, 在成功經網上申請並在批卡後 6 個月內 簽賬就有 MR 積分回贈:
• 累積簽賬滿 HK$60,000 合資格簽賬 | 有 660,000 MR 積分 &
• 發卡後第 15 至 17 個月 內完成一次合資格簽賬 | 有額外 660,000 MR 積分 &
• 基本回贈 | 本地簽賬回贈比率為 HK$1 = 2 MR 積分
• 基本回贈 | 外幣簽賬回贈比率為 HK$1 = 3 MR 積分
• 額外登記 9X 簽賬回贈 | 每季首 HK$15,000 外幣或指定商戶簽賬回贈比率為高達 HK$1 = 9 MR 積分
簡單來說,完成兩個階段的迎新要求後,我們就可以賺到高達 1,320,000 MR 積分 。而這個份量的積分夠我們兌換成 73,333 Asia Miles / Avios / Virgin Points ,然後兌換:
6 套中華航空香港-高雄來回經濟艙機票(每套需 11,000 Virgin Points)或; 3 套國泰航空香港-東京/大阪/名古屋來回經濟艙機票(每套需 22,000 Qatar Avios) 或;
2 套國泰航空香港-曼谷商務艙來回機票(每套需 33,000 Qatar Avios)或;
1 套法國航空/KLM 香港-巴黎/阿姆斯特丹/倫敦來回經濟艙機票(每套需 42,000 Virgin Points)。
需留意,迎新獎賞只限已繳付白金卡年費並其美國運通白金卡賬戶仍然有效之白金卡會員。
除此之外,不論是新客戶或現有客戶都好,憑卡簽賬都有一系列的簽賬回贈可以賺取:
• 成功申請並完成登記 | 本地與海外餐饗簽賬全年享高達 HK$500 回贈,合共有 HK$1,000 簽賬回贈 &
• 成功申請並以指定裝置增值八達通單一簽賬滿 HK$600 或以上 | 有高達 HK$50 簽賬回贈 &
合共就是 HK$1,050 的簽賬回贈。
而除了豐富的迎新優惠外,AE 白金卡持有人均可享有大量餐飲、酒店、旅遊福利:
可免費申領 Marriott & Hilton 等酒店之中階會籍,有免費早餐、延遲退房等福利
可享有免費的全年旅遊保險
可免費使用機場之 AMEX Centurion Lounge 和 Plaza Premium Lounge
於指定食肆晚市有低至 6 折優惠
星期 5 於百老匯院線有戲飛買 1 送 1 優惠,其餘時間亦有 8 折
AE 白金卡基本卡持有人可為親朋免費申請 2 張附屬卡,而附屬卡持有人也同樣可享以上 5 項福利!
另外主卡持有人還有額外 4 項福利可以享有:
免費申請 1 張 Priority Pass,可以帶同 1 位同行親友使用全球 1,800+ 間機場貴賓室
預訂文華東方、半島酒店及 Club Med 指定酒店或度假村單一住宿簽賬滿 HK$5,000,可享 HK$1,500 簽賬回贈,全年最多可享高達 HK$4,500 簽賬回贈
免費使用香港足球會會所設施,包括足球場、健身中心、游泳池等
預約多間米芝蓮餐廳時可享晚市買 1 送 1 優惠
冷河期: 12 個月
★ 回贈本地零售簽賬: HK$9/里
海外零售簽賬: HK$2/里2
網上港幣簽賬: HK$9/里
網上外幣簽賬: HK$2/里2
本地餐飲簽賬: HK$9/里
指定超市簽賬: HK$2/里3
公共交通簽賬: HK$9/里
指定商戶簽賬: HK$2/里4
手機感應式支付: HK$9/里
網上繳費: 不適用
PayMe 增值: 不適用
AlipayHK 增值: 不適用
WeChat Pay 增值: 不適用
八達通增值: 不適用
✔ 福利免費使用機場貴賓室: 無限次用每球 1,550+ 間貴賓室
免費旅遊保險: 共 3 份,包主卡 & 2 張附屬卡持有人1
積分系統
積分計劃: 美國運通積分計劃
積分兌換費用: 每次轉換里數有 HK$400 手續費
可轉換航空里程: 國泰航空 Asia Miles, 英國航空 BA Avios, 馬來西亞航空 Enrich Frequent Flyer, 澳洲航空 Qantas Frequent Flyer, 新加坡航空 KrisFlyer, 長榮航空 無限萬哩遊, 維珍航空 Virgin Flying Club
可轉換酒店積分: 萬豪 Marriott Bonvoy, 希爾頓 Hilton Honors, 雅高 Accor Live Limitless
發卡 / 結算機構
發卡機構: 美國運通
結算機構: AMEX
費用
年費: HK$9,500
年費豁免: 無法豁免
外幣兌換手續費: 2%
跨境結算手續費: 0%
免息還款期: 長達 56 日
備註
旅行必備
🎁
全新信用卡客戶簽 HK$8,000 合資格簽賬可賺高達 21,600 里,夠換 1 套國泰香港-首爾/曼谷來回機票!
海外零售簽賬回贈
HK$2/里
公共交通簽賬回贈
HK$2/里
免費貴賓室
6 次,後續有簽賬要求1
年費
HK$2,000,免首年年費
🎁 迎新優惠優惠有效期為即日至 2027 年 2 月 28 日
即使你現在已經有滙豐的銀行戶口都好,只要你手上沒有任何滙豐信用卡的話,那麼你便是滙豐信用卡新客戶,並能滿足以下 2 項條件即可享有新客戶的迎新優惠:
於合資格信用卡批核日起計之過去 12 個月內未曾取消任何滙豐個人信用卡基本卡 &
在 2027 年 2 月 28 日或之前,成功經網上申請滙豐 EveryMile 信用卡
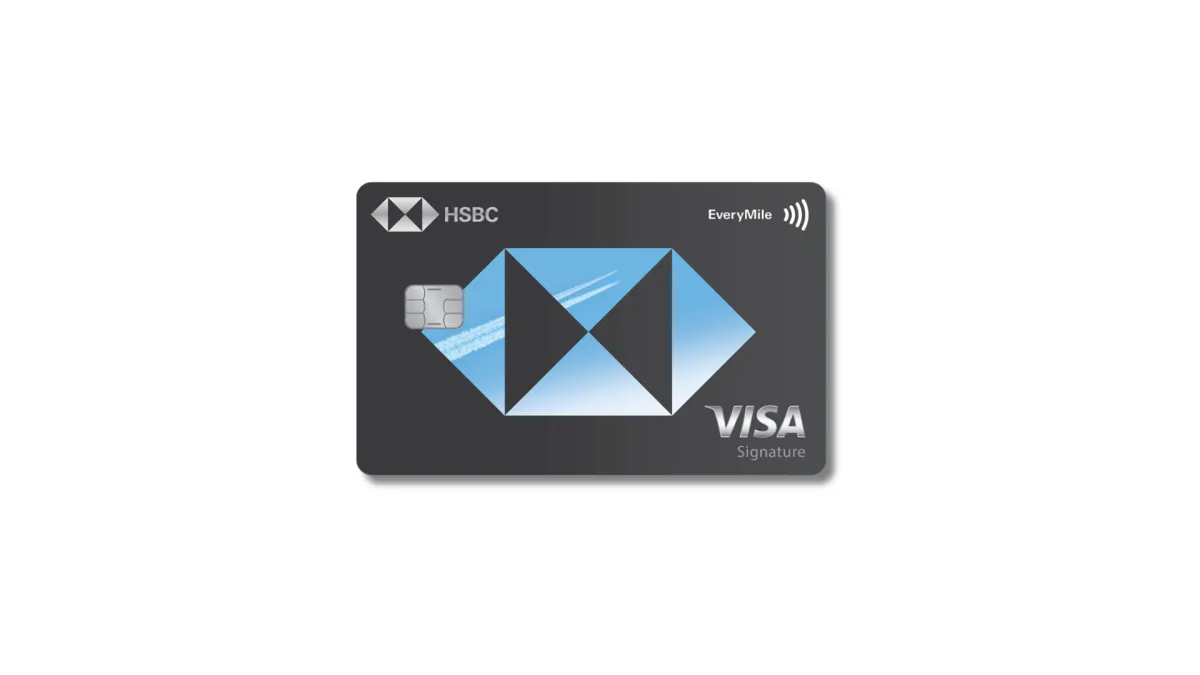
成功經網上申請滙豐 EveryMile 信用卡除了免首年年費外,新客戶完成指定任務可賺取高達 38,500 里:
基本迎新 | $800-1,250「獎賞錢」
發卡後首 60 個曆日內簽滿 HK$8,000 合資格簽賬有 $800「獎賞錢」,可兌換 16,000 里數或;
發卡後首 60 個曆日內簽滿 HK$25,000 合資格簽賬有 $1,250「獎賞錢」,可兌換 25,000 里數;
合資格本地或外幣簽賬有 1% 基本回贈
簽 HK$8,000 就有 $80「獎賞錢」,可換 1,600 里;
簽 HK$25,000 就有 $250「獎賞錢」,可換 5,000 里;
EveryMile 信用卡海外簽賬 1.5 % 額外回贈 | $225「獎賞錢」
須登記,每階段有 HK$15,000 合資格外幣簽賬可享額外回贈;
簽滿 HK$15,000 外幣簽賬就有 $225「獎賞錢」,可兌換 4,500 里;
成功申請「現金套現」分期計劃 | $200「獎賞錢」
所以簡單來說,對
全新信用卡客戶 而言:
如果是簽 HK$8,000 本地/外幣簽賬 的話,所賺到的 21,600 里數夠我們換 1 套機票。
12,000 Qatar Avios 就夠我們兌換 1 套國泰航空香港-台北/高雄 直航經濟艙來回機票;
而 18,000 Asia Miles 更夠我們兌換 1 套國泰航空香港-首爾/曼谷/吉隆坡 直航經濟艙來回機票。
如果是簽 HK$10,000 本地簽賬和 HK$15,000 外幣 簽賬的話,所賺到的 38,500 里數夠我們換 2 套機票。
我們憑 22,000 Qatar Avios 就可以兌換到 1 套香港-東京/大阪/福岡 的國泰直航來回機票 &
而憑剩餘的 12,000 Qatar Avios 能再兌換到 1 套香港-台北/高雄 的國泰直航來回機票。
優惠有效期為即日至 2027 年 2 月 28 日。
冷河期: 12 個月
★ 回贈本地零售簽賬: HK$5/里
海外零售簽賬: HK$2/里2
網上港幣簽賬: HK$5/里
網上外幣簽賬: HK$2/里2
本地餐飲簽賬: HK$2/里3
指定超市簽賬: HK$5/里
公共交通簽賬: HK$2/里4
指定商戶簽賬: HK$2/里5
手機感應式支付: HK$5/里
網上繳費: HK$12.5/里6
PayMe 增值: 不適用
AlipayHK 增值: 不適用
WeChat Pay 增值: 不適用
八達通增值: HK$12.5/里
✔ 福利免費使用機場貴賓室: 6 次,後續有簽賬要求1
免費旅遊保險: 有7
積分系統
積分計劃: 獎賞錢
積分兌換費用: 豁免
可轉換航空里程: 國泰航空 Asia Miles, 英國航空 BA Avios, 芬蘭航空 Finnair Plus, 馬來西亞航空 Enrich Frequent Flyer, 澳洲航空 Qantas Frequent Flyer, 新加坡航空 KrisFlyer, 長榮航空 無限萬哩遊, 阿聯酋航空 Skywards, 阿堤哈德航空 Etihad Guest Miles, KLM Flying Blue, 卡塔爾航空 Qatar Privilege Club, 加拿大航空 Aeroplan, 越南航空 Lotusmiles, 土耳其航空 Miles & Smiles, 南方航空 明珠俱樂部, 海南航空 Fortune Wings Club
可轉換酒店積分: 萬豪 Marriott Bonvoy, 希爾頓 Hilton Honors, 洲際 IHG Reward Club, 雅高 Accor Live Limitless
發卡 / 結算機構
發卡機構: 滙豐銀行
結算機構: Visa
申請資格
最低年齡: 18 歲
最低收入: 年薪 HK$240,000
費用
年費: HK$2,000,免首年年費
年費豁免: 首年簽賬滿 HK$80,000 即可獲豁免翌年年費
外幣兌換手續費: 1.95%
跨境結算手續費: 1%
免息還款期: 長達 56 日
備註
不論是常見的信用卡債務或貸款的分期債務都好,要養好信貸紀錄就一定要每月準時還清 所有款項!
過期還款就是過期,即使只是遲 1 日還清款項也還是過期了,都已經會在信貸報告中留下逾期還款的負面紀錄!而且就算立即取消信用卡 也無法刪去紀錄,因逾期還款的紀錄會被保存長達 5 年的時間!
市場上有不少銀行可提供更改信用卡截數日的服務,所以如需要同時管理多張信用卡,建議可盡量將所有信用卡安排在相近的截數日期,以方便你可在同一時間處理所有的信用卡還款,並減低忘記或遲交信用卡欠款的機會。
另外,亦切忌每月只繳還最低還款額(Min. Pay)。 因為長期只還 Min. Pay 除了會讓借貸利息越滾越大,亦會讓你被質疑是否擁有足夠的還款能力及良好的理財習慣。
每當申請信用卡 或私人貸款 時,有關的銀行或財務公司都會查閲申請人的信貸報告,而這類的查閱紀錄亦會在信貸報告中保存長達 2 年的時間。
不要同一時間申請多張信用卡! 若你在短時間內嘗試申請多張信用卡或多筆貸款,便會讓多間銀行或財務機構同時間查閱你的信貸報告。而短時間內有過多的查閱紀錄會為你的信貸評分構成負面影響 ,因為此紀錄會被視作你於短期內有迫切的貸款需要。
所以?所以申請信用卡可事前按照合適程度作篩選及排列好申請次序,然後應申請完第一張信用卡後,隔數個月後才申請第二張信用卡 以減低對信貸評級的負面影響。
信貸使用度 過高亦會讓信貸評級降低,因為信貸使用度過高同樣可被視為有急切的貸款需要。信用卡結餘 除以所有信用卡的信貸總額 所得。
情況 1 情況 2 每月信用卡簽賬結餘 HK$9,000 HK$9,000 信用卡 A 信貸額 HK$10,000 HK$10,000 信用卡 B 信貸額 – HK$20,000 信貸總額 HK$10,000 HK$30,000 信貸使用度|算式 HK$9,000 / HK$10,000 HK$9,000 / HK$30,000 信貸使用度 90% 30%
舉例說,我每月會都以信用卡消費 HK$9,000,並作以下 2 個假設的情況:
我只有一張信貸額為 HK$10,000 的信用卡,那我的每月的信用使用度便會高達 90%。
我有一張信貸額為 HK$10,000 的信用卡,及另一張信貸額為 HK$20,000 的信用卡,那我的每月的信用使用度便會降至 30%。
而一般低於 50% 的信貸使用度都不會對信貸評級帶來負面影響 ,因此盡力維持較低的信貸使用度是改善信貸評級其中一項有效的方法。
另一方面,因為所有信用卡的信用總額會直接影響信貸使用度的比率,所以在取消高信貸額度的信用卡時亦需要特別留意所帶來的影響!
若你同時持有多張信用卡或多筆貸款,且部分欠款的利率偏高,可考慮透過結餘轉戶計劃,以較低利率的貸款整合並清還原有的高息欠款 ,藉此減省每月需要處理的還款項目,並降低因疏忽而遲交還款的機會。
由於結餘轉戶後只需集中處理一筆貸款,你可更容易掌握還款進度、準時清還欠款,長遠有助累積正面的信貸紀錄,避免因分散處理多筆欠款而不慎逾期還款,影響信貸評級。
信貸報告 環聯 向 TU 查閱自己的信貸報告,倘若發現錯誤的資訊,我們一樣可以向 TU 提出質疑,並要求修正。
不少讀者,以至財經討論區(例如 LIHKG 連登)上均經常討論這個問題:信貸評級由較低水平回升,或曾經留下負面紀錄後完全「洗底」,究竟需要多長時間?
答案視乎你目前的信貸評級、有否負面紀錄,以及往後能否持之以恆維持良好的信貸習慣。
若你本身沒有嚴重的負面信貸紀錄,只要持之以恆維持準時還款、降低信貸使用度等良好習慣,一般在 6-12 個月內,信貸評級便有望見到明顯改善。 即使你目前的評級處於 F 級或以下(即表格中「一般」至「瀕臨破產」的級別),只要沒有逾期還款或破產等負面紀錄,同樣可循以上方法逐步提升評級,無須因起點較低而卻步。
若你曾經有逾期還款、破產等負面紀錄,相關紀錄會因應性質,分別於信貸報告中保留一段指定時間,期間仍須持續累積正面的信貸紀錄,待紀錄期滿並自動移除後,信貸評級才有望完全回升。
信貸紀錄類型 保留年期 環聯會員查閱紀錄 2 年 逾期還款紀錄 5 年 民事訴訟/債務追討紀錄 7 年 破產紀錄 8 年
由此可見,信貸評級「洗底」並沒有捷徑,最快亦需要等待相關紀錄的保留期屆滿,並在此段時間內維持良好的信貸習慣,才能令負面紀錄的影響逐步消退。
信貸報告及評分並非固定不變,而是會因應銀行及財務機構向環聯提交的最新還款及借貸資料持續更新。 換言之,每當你有新的信貸活動,例如清還欠款、獲批新的信用卡或貸款,有關紀錄一般會於銀行或財務機構向環聯提交資料後反映在你的信貸報告內,你的信貸評級亦有機會隨之調整。
信貸評級的高低可直接影響申請信用卡或私人貸款的審批結果及利息優惠。因此透過上述提及的 6 個方法以養成良好的信貸習慣及妥善管理自己的債項,都有助改善及提升你的信貸評級,更可大大增加申請信貸時的成功機會!
另外,若你已有申請私人貸款 的打算,便可以提早 6-12 個月向 TU 查閱信貸報告 ,以了解自己的信貸評級並可爭取時間加以改善!
🤖 問 AI 之前
用 AI 查信用卡回贈、航空里數或優惠碼,擔心條款過時或內容出錯?
將 FlyAsia 設為 Google 首選來源,在 Google 搜尋時便會優先看到我們逐項核實的最新優惠與里數資訊。
什麼是信貸評級? 香港的信貸評級是指你個人信貸報告上的評分,信貸評分則會根據你的信貸及還款紀錄等資料經過計算所得,並會被劃分為 A 至 J 共 10 個級別,A 級是最高。
信貸評級對我有什麼影響? 具良好的信貸評級有利於你申請信貸時獲順利審批及最優惠利率。相反,差劣的信貸評級可能會讓銀行或財務公司向你收取較高利息,甚或拒絕你的貸款申請。
信貸評級受什麼因素影響? 信貸評級的高低主要取決於信貸賬戶種類、總欠款額、信貸紀錄長短、個人還款紀錄、信貸報告查閱紀錄等因素。
我可以怎樣改善信貸評級? 每月準時還清所有欠款、不過度借貸、妥善管理自己的信貸財務等,都有助改善及提升你的信貸評級,並可大大增加申請信貸時的成功機會!詳細方法可閱內文。
遲找信用卡卡數會影響信貸評級嗎? 遲找卡數會為信貸報告留下長達 5 年的負面紀錄,並會拉低信貸評級。即使已立即取消信用卡,負面紀錄也不會被即時刪除。
申請信用卡會影響信貸評級嗎? 適當地申請信用卡並不會為信貸評級帶來負面影響,但短期內申請多張信用卡則有機會令信貸評級降低!因為每當申請新信用卡時,有關財務機構都會查閱申請人的信貸報告,若短期內留下多次的查閱紀錄會被視為有迫切的貸款需要,更會拉低信貸評分。
我可以刪除 TU 紀錄裡的負面紀錄嗎? 不同的信貸資料設有不同的保留時間,例如:查閱紀錄會被保留 2 年;逾期還款會被保留 5 年;公眾紀錄(如債務追討、清盤訴訟)會被保留 7 年;破產紀錄會被保留 8 年等。
我要怎樣幫信貸評級洗底? 洗底是一個漫長的過程,因為 TU 信貸紀錄會保留 2-8 年不等的時間。而每月準時還清所有欠款、不過度借貸、妥善管理自己的信貸財務等,都有助改善及提升你的信貸評級!
買樓會受信貸紀錄影響嗎? 置業這個行為並不會受信貸紀錄影響,畢竟 Full Paid 全額付款是存在的。但如果要借按揭去買樓的話,你的信貸評級的高低就會影響到銀行是否批核相關貸款、以及收你多少利息。
取消信用卡能幫助提升信貸評級嗎? 不一定,如果你取消的是使用年資最長、從未遲還款過的信用卡,這可能會對你的信貸紀錄有負面影響。但如果你是取消近一、兩年才申請,有過遲還款紀錄的信用卡,則會對提升評級有幫助。
向環聯信貸領取報告需要收費嗎? 需要,單次收費為 HK$280。
香港的 TU 信貸評級在外國有嗎? 沒有用,香港的信貸評級就只在香港有效。當你搬到去外國時,即使 TransUnion 在當地也有業務都好,它也不會參考你在香港的信貸紀錄並給予一個在當地的信貸評級。如果你有打算移民、並有打算在外國重新建立自己的信貸紀錄的話,你可以參考這篇教學 。
其他相關
報稅
本文章所提供的資料或內容只供參考,讀者作出任何決定前,應要自行判斷及審慎處理。若任何人因使用或誤用任何信息或相關內容,而招致任何損失或損害,概與 FlyAsia 本網頁及相關作者無關,本網頁不承擔任何責任。如需要任何稅務建議,請諮詢你的稅務顧問,或瀏覽香港稅務局的
網站 。