什麼是 Bowtie?
Bowtie(保泰人壽)是擁有香港保監局授權的首家虛擬保險公司。Bowtie 提供網上投保服務,我們可以全程經網上獲取報價、投保保險及申請保險索償,當中特點就是客人可以於 Bowtie 自助完成整個投保及索償過程,過程中無須經過保險經紀申請投保,可以省下經紀佣金從而享有較低的保費。
Bowtie 保險最新優惠懶人包
Bowtie 是香港持牌的虛擬保險公司,所有保險計劃均可於網上完成投保,同時他們亦經常推出限時投保優惠,只須輸入優惠碼及透過指定連結投保,可享有保費優惠。
以下整理了 Bowtie 保險的最新優惠資訊。如果你想了解更多 Bowtie 不同保險計劃的分別及特色,可以於下列表格直接點擊保險計劃的名稱,以查看該保險計劃的相關資料。
Bowtie |自願醫保最新投保優惠
Bowtie 自願醫保計劃的最新折扣優惠及優惠詳情如下:
| Bowtie 自願醫保計劃 | 折扣優惠 | 優惠碼/ 優惠使用方法 | 優惠有效期 | 優惠連結 |
|---|---|---|---|---|
| Bowtie 自願醫保-標準計劃 | 首年保費 4 折優惠 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie 自願醫保-標準計劃報價 |
| Bowtie 自願醫保-靈活基本計劃 | 首年保費 4 折優惠 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie 自願醫保-靈活計劃(基本)報價 |
| Bowtie 自願醫保-靈活升級計劃 | 首年保費 4 折優惠 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie 自願醫保-靈活計劃(升級)報價 |
| Bowtie Pink 自願醫保-普通房計劃 | 首年保費 4 折優惠 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie Pink 自願醫保-普通房計劃報價 |
| Bowtie Pink 自願醫保-半私家房計劃 | 首年保費 4 折優惠 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie Pink 自願醫保-半私家房計劃報價 |
| Bowtie Pink 自願醫保-私家房計劃 | 首年保費 4 折優惠 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie Pink 自願醫保-私家房計劃報價 |
Bowtie|其他保險最新投保優惠
Bowtie 危疾保險、人壽保險、癌症醫療保險等自願醫保以外的保險計劃最新折扣優惠及優惠詳情如下:
| Bowtie 保險計劃 | 可享折扣 | 優惠碼/ 優惠使用方法 | 優惠有效期 | 優惠連結 |
|---|---|---|---|---|
| Bowtie 危疾保險 | 首年保費 5 折 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie 危疾保險報價 |
| Bowtie 癌症醫療保險(戰癌保) | 首年保費 5 折 | 輸入優惠碼【CAPROMO】 | 2026 年 6 月 30 日 | 獲取 Bowtie 癌症醫療保險(戰癌保)報價 |
| Bowtie 人壽保險 | 首年保費 5 折 | 輸入優惠碼【HELLODAD2H】 | 2026 年 6 月 15 日 | 獲取 Bowtie 人壽保險報價 |
| Bowtie 意外醫療保險(觸木保) | 首年保費 3 折 | 輸入優惠碼【BLOGLEARNING】 | 2026 年 6 月 15 日 | 獲取 意外醫療保險(觸木保)報價 |
Bowtie 保險計劃類型
截至 2026 年 6截至 2026 年 6 月,Bowtie 提供多款保險產品,當中包括:
月,Bowtie 提供多款保險產品,當中包括:
- 自願醫保(Voluntary Heath Insurance Scheme,VHIS)
- 危疾保險
- 癌症醫療保險(戰癌保)
- 人壽保險
- 意外醫療保險(觸木保)
我們可以根據自身的需要,在網上投保最適合自己的保險計劃。
我有需要買保險嗎?

保險計劃針對人生的不同情況及階段,提供相應的保障,以協助受保人應付當下的醫療需求及解決財政上的燃眉之急。如果你擔心人生經歷的大小問題會對你的日常生活或經濟狀況造成影響,就可以考慮針對不同情況購買相應的保障計劃。
由於每種保險計劃針對的保障範疇都不同,即使你已經投保過部份保險計劃都好,你亦可以根據自身及家人的需要、健康狀況、財政負擔、提供的支援及保障等來決定是否需要加購更多的保障。
我應該購買哪一種保險?
在決定好購買保險後,接下來要解決的問題就是:
我應該購買哪一種保險?

每種保險計劃所提供的保障範圍及賠償方式都不同,在仔細了解每一種保險的特性及保障之前,你可以先透過上圖概括了解各種保險之間的賠償方式及保障範圍。
舉個例,雖然自願醫保與危疾保險同樣提供對嚴重疾病及手術的保障,但自願醫保的賠償方式為實報實銷,而且只能針對嚴重疾病的相關住院及手術開支作出賠償;而危疾保險同樣保障受保的嚴重疾病及手術,但當中賠償的方式為確診受保嚴重疾病後或進行受保的手術後,就可以獲得一筆固定金額的賠償,當中的賠償不限用途,受保人可以自由選擇用在醫療開支或應付日常財政需要。
當你選擇好想投保的保險類型後,在正式投保之前,你可以繼續閱讀下文,深入了解各種保險之間的分別及各自的特色。
由於每間保險公司的個別保險計劃內容都不盡相同,上述的資料僅供參考,實際保障內容以保單及保險公司為準。
自願醫保 V.S. 危疾保險 V.S. 癌症保險
如果你尚未決定好購買什麼保險,又或者想更深入了解各種保險之間存在什麼差別的話,以下整理了三款保障範疇相似,但實際保障內容不同的常見保險計劃。
自願醫保、危疾保險及癌症保險是市面上最常見的保險計劃之一,由於三款保險均針對受保人的個人醫療需求,故此不少人會混淆這三款保險計劃的特性。
以下這個表格將會比較自願醫保、危疾保險及癌症保險之間的保障、賠償方式、賠償目的等差異。表格的具體內容以 Bowtie 保險提供的保險計劃內容作為參考。
| 自願醫保 (住院保險) | 危疾保險 | 癌症保險 | |
|---|---|---|---|
| 購買保險目的 | 為受保人支付因意外受傷或病痛導致的住院或手術醫療開支 | 當受保人不幸患上危疾時,為其提供一筆不限用途的賠償金,以減輕治療危疾帶來的財政負擔 | 為受保人支付因治療癌症的相關治療而須支付的醫療費用 |
| 賠償方式 | 實報實銷 | 一筆過定額賠償,不限用途 | 實報實銷 |
| 保障額 | 每年保障額 HK$42 萬至 HK$2,000 萬 | 終身保障額為 HK$10 萬至 HK$400 萬 | 終身保障額為 HK$100 萬至 HK$300 萬 |
| 保障項目 | 自願醫保計劃保障表及手術表內的 470 種手術 | 42 種指定嚴重疾病 部份危疾保障計劃包含 4 種早期危疾 | 所有級別的惡性癌及原位癌 (不包括癌前病變、CIN I 或 CIN II 子宮頸異常病變、或與 HIV 感染同時存在的所有癌症) |
| 保障範圍 | • 開始出現病徵時或 診斷出疾病時的診斷成像檢測 • 基本住院或手術醫療開支 • 住院或日間手術前的門診護理服務 • 住院或日間手術前後的診症費用 • 訂明癌症的非手術治療等 | 視乎計劃提供 1 次至 5 次的指定危疾確診保障 | 受保癌症衍生的醫療開支 |
| 適合人士 | 從未有或已有公司或個人醫療保險,並希望增加個人醫療保障的人士 | 擔心患上危疾會影響個人及家庭生計的人士 | 擔心患上癌症而已投保的保險無法覆蓋所有癌症醫療開支的人士 |
自願醫保
自願醫保一般只針對受傷或病痛而衍生的住院或手術費用及訂明的非手術癌症治療。除了指定的癌症非手術治療外,一般的疾病及痛症只有需要住院或者進行手術的情況下,才可以按照實報實銷的方式,索償相關的醫療費用。舉個例,如果單純因為感冒而需要到急症或私家診所求診,由於一般感冒無須住院或進行手術的關係,治療感冒的診症費用並不能透過自願醫保獲得賠償。
而自願醫保亦有針對癌症提供額外的保障,當中包括「訂明的非手術癌症治療」,意思是即使該癌症治療並非牽涉住院或手術,如果屬於受保範圍之內的必要性非手術癌症治療,同樣可以獲得保障,一般的「訂明非手術癌症治療」包括:放射性治療、化療、標靶治療、免疫治療及荷爾蒙治療。
危疾保險
以購買危疾保險的目的來說,由於危疾保險一般會列明受保的嚴重疾病或嚴重手術程序,只要受保人患有或需要進行受保範圍之內的嚴重疾病或嚴重手術程序,就可以獲得一筆過的現金賠償,該賠償不限用途,受保人可以自由決定用在生活開支或醫療費用之上,一旦保險公司確認受保人符合條件即可提供現金賠償,受保人無須以實報實銷方式取得賠償。
癌症保險
癌症保險的運作模式與自願醫保相似,受保人可以針對受保癌症衍生的治療費用,使用實報實銷的方式索償相關的費用。當中與自願醫保的分別就是,雖然自願醫保同樣可以保障訂明的非手術癌症治療,例如:標靶治療、免疫治療,放射性治療、化素、荷爾蒙治療等,但當中受到每年保障額及個別項目保障額的限制,癌症保險所提供的癌症保障會較為全面。
Bowtie|自願醫保
什麼是自願醫保?
自願醫保計劃(Voluntary Heath Insurance Scheme,VHIS)屬於個人醫療保險的一種,是受醫務衛生局監管的個人住院保險產品。與一般的個人醫療保險不同,由於所有自願醫保產品須受政府規管,保險公司推出的自願醫保計劃需要符合指定的產品特點,以有效提高對消費者或投保人的保障。由於保險公司與投保人可以自行決定是否參與此保險計劃,所以又稱為自願醫保。
自願醫保一般只針對受傷或病痛而衍生的住院或手術費用,只有需要住院或者進行手術的情況下,才可以按照實報實銷的方式,索償相關的醫療費用。舉個例,受保人不幸患上盲腸炎而需要住院及進行手術,當中住院及手術相關的醫療費用可以以實報實銷的方式申請索償。
另一個例子,如果單純因為感冒而需要到急症或私家診所求診,由於一般感冒無須住院或進行手術的關係,治療感冒的診症費用則不屬於自願醫保的受保範圍之內。
什麼人適合買自願醫保?

坊間普遍購買自願醫保的人士主要分為兩種:
- 沒有任何個人或公司醫療保險
- 已有個人或公司醫療保險
如果你本身並未有任何醫療保險的話,你可以選擇投保一份自願醫保,以獲得住院及手術相關的醫療保障。
如果你本身已經擁有個人醫療保險或公司醫療保險的話,由於一般個人醫療保險或公司醫療保險的保障較少,部份只覆蓋基本的醫療保障,而且只有較低的保障額。故此,有部份已經擁有個人或公司醫療保險的人士會選擇額外加購一份高級自願醫保。由於自願醫保主要針對需要住院及進行手術的醫療保障,而高級自願醫保的保障額更高及保障範圍更廣泛,但這些高級自願醫保一般設有自付額,即俗稱的「墊底費」,自付費愈高,每月需要繳交的保費就愈低。
已經持有基本醫療保險的人士可以根據已投保保險的保障額,選擇基本醫療保障額可以完全覆蓋「墊底費」的計劃。當遇到需要較高醫療費用的情況時,受保人可以使用自願醫保想覆蓋所需要的醫療費用;而自願醫保的墊底費則使用基本醫療保險的保障額支付,這樣下來就有機會可以在無須繳付任何墊底費的情況下,享有自願醫保的醫療保障。
| 公司醫療保險 | 高級自願醫保 | |
|---|---|---|
| 自付額 | 沒有自付額/墊底費 | HK$20,000 |
| 最高保障額 | 每年 HK$20,000 | 每年 HK$800 萬 |
| 大腿骨折-總醫療開支 HK$120,000 | ||
| 賠償額 | HK$20,000 | HK$100,000 (HK$120,000 – HK$20,000 自付額) |
| 受保人須付費用 | HK$0 | HK$0 (由公司醫療保險賠償額支付 HK$20,000 自付額) |
舉個例,受保人有一份每年最高保障額 HK$20,000 的公司醫療保險,並額外購買了一份自付額 HK$20,000,每年最高保障額 HK$800 萬元的高級自願醫保。受保人在受保期間不幸因大腿骨折而需要住院及進行手術,總醫療費用為 HK$120,000。受保人以高端自願醫保繳付所有大腿骨折的住院及手術相關醫療開支,而當中將會衍生 HK$20,000 的自付額,由於受保人已有公司醫療保險,故此使用公司醫療保險來支付高級自願醫保的 HK$20,000 自付額,最後受保人無須支付任何費用,已可獲得相關的醫療保障。
上述的個案內容及金額僅作參考,實際內容以保險公司及保單為準。
自願醫保的基本保障範圍
由於自願醫保計劃為政府推行的政策之一,故此所有認可的自願醫保計劃都需要符合以下指定的最低產品標準:
- 標準的保單條款及細則、最低保障範圍及保障額
- 不論受保人士的健康狀況是否改變均保證續保至 100 歲
- 不設「終身保障限額」*
- 21 日冷靜期
- 保費透明度
- 保障涵蓋在投保時未知的已有病症
- 保障「先天性疾病治療」
- 保障「日間手術」(例如:按醫療需要進行的內窺鏡檢查」
- 保障「訂明診斷成像檢測」
- 保障「訂明非手術的癌症治療」
- 保障「在本港醫院進行的精神科住院治療」
以上均為政府認可的自願醫保產品必須至少具備的十項基本特點,詳情內容或解說可參考自願醫保文件。
部份保險公司會就上述提及的基本特點以外,額外增加其他保障項目。以 Bowtie 的自願醫保標準計劃來說,除了包含上述的保障之外,亦額外提供「完全及永久失去自理能力入息保障」,當中的保額高達 HK$2.6 萬,是在其他大部份保險公司的標準計劃中未包含在內的項目。除了標準計劃外,部份保險亦有增設保障範圍及金額較高的靈活計劃,以應付不同人士的需要。
以 Bowtie 的自願醫保標準計劃為例,我們一般可以將自願醫保提供的醫療保障分為四個階段:
第一階段:開始出現疾病/診斷出疾病
- 訂明診斷成像檢測
(如:電腦斷層掃描 CT Scan、磁力共振掃描 MRI Scan 等) - 住院/日間手術前的門診護理服務
第二階段:住院
- 病房與膳食
- 主診醫生巡房費用
- 專科醫生費用
- 非手術的癌症治療
(如:標靶藥、化療、電療等) - 精神科治療
- 深切治療
- 雜項開支
第三階段:日間/住院手術
- 外科醫生費用
- 麻醉科醫生費用
- 手術室費用
(如:照腸鏡、照胃鏡、脫疣等)
第四階段:康復後跟進護理
- 住院/日間手術後的門診護理
上述的例子只參考了 Bowtie 保險的自願醫保標準計劃保障內容,一般情況下保險公司除了提供自願醫保的標準計劃外,亦會設有增加額外保障項目及保障額等的自願醫保靈活計劃,由於每間公司提供的額外保障內容可能不同,保障詳情可以參考保險公司的相關保單內容。
自願醫保計劃的種類
截至 2026 年 6 月,目前 Bowtie 共設有三款自願醫保計劃:標準計劃、靈活計劃及高端自願醫保(Bowtie Pink)。
簡單來說,你可以將 Bowtie 所提供的自願醫保計劃分為三個主要等級:
Bowtie 保險旗下私所有自願醫保計劃,均符合政府認證,同時亦包括最少 12 項保障項目。
Bowtie 自願醫保標準計劃為 Bowtie 所有自願醫保計劃之中保費最低的,其涵蓋基本的保障項目,部份的項目亦設有最高的保障項,每年最多可享有 HK$42 萬保障。此計劃並不設有額外醫療保障(SMM)及不設終身保障限額,但保證可以續保至 100 歲。標準計劃比較適合未有任何個人醫療保險,或者只有一份公司醫療保險的人士。
Bowtie 自願醫保靈活計劃(基本/升級)屬於進階版的自願醫保。同樣地,靈活計劃(基本/升級)與標準計劃一樣不設終身保額及墊底費。雖然其保費比起標準計劃略高,但當中提供的保障及保障額均比標準計劃稍多,當中每年最多可以享有 HK$60 至 HK$100 萬的保障,保證終身續保,而且保單生效後 181 起就可以獲得「投保前未知但已有病症」的 100% 保障。靈活計劃比較適合未有任何個人醫療保險,或者只有一份公司醫療保險,並希望獲得更多保障的人士。
Bowtie Pink 高端自願醫保計劃(普通房/半私家房/私家房)屬於高級版的自願醫保,當中部份指定保障項目並不設有分項賠償限額#,即代表部份保障項目並未設有賠償上限金額。另外,Bowtie Pink 每年的保障額達 HK$800 萬至 HK$2,000 萬,受保的醫療開支一般都可以獲得全額賠償#,保證終身續保,而且保單生效後 181 起就可以獲得「投保前未知但已有病症」的 100% 保障。由於大部份受保項目可以全額賠償#,變相可以覆蓋絕大部份的醫療開支,從而獲得較為全面的保障。投保人可以根據經濟狀況及已投保的保險計劃,自行選擇俗稱「墊底費」的自付額,以決定保費金額。這個方案適合已有公司醫療保險或個人醫療保險的人士,投保人可以根據已投保保險的最高保障額,並選擇最高保障額可以覆蓋墊底費金額的 Bowtie Pink 高端自願醫保計劃。
當中的三款自願醫保計劃的主要分別可見下表:
| 標準計劃 | 靈活計劃 (基本/升級) | Bowtie Pink 高端自願醫保 (普通房/半私家房/私家房) | |
|---|---|---|---|
| 保障項目 | 12 項基本保障 | 12 項基本保障 + 11 項額外保障 | 12 項基本保障 +11 項額外保障 |
| 是否有個別項目最高保障額? | ○ | ○ | ✘ 指定保障項目不設分項賠償限額# |
| 每年保額 | HK$42 萬 | 基本: HK$60 萬/年 升級: HK$100 萬/年 | 普通房: HK$800 萬/年 半私家房: HK$1,000 萬/年 私家房: HK$2,000 萬/年 |
| 是否有額外醫療保障(SMM)? | ✘ | ○ 基本: HK$12 萬/年 升級: HK$22 萬/年 | - 已全數賠償# |
| 保證續保年齡 | 100 歲 | 終身續保 | 終身續保 |
| 是否設有終身保額 | ✘ 不設限額 | ✘ 不設限額 | 普通房: HK$4,000 萬 半私家房:HK$5,000 萬 私家房: HK$8,000 萬 |
| 是否設有墊底費? | ✘ | ✘ | ○ HK$0 至 HK$80,000 |
| 「投保前未知但已有病症」保障 | 首年度:0% 第二年:25% 第三年:50% 第四年起:100% | 首年度:0% 保單生效日後第 181 日起: 100% | 首年度:0% 保單生效日後第 181 日起: 100% |
# 全數賠償是指不設分項賠償限額,並只適用於指定保障項目。應付賠償受自付費餘額(如適用)、每年保障限額、終身保障限額及其他包括合理及慣常收費、投保前已有疾病、中國內地指定醫院名單及有關在美國就醫等所規限,有關產品詳細條款及細則、產品風險及不保事項,請參閱相關產品網站及保單。
Bowtie|自願醫保的特色
| 一般個人住院保險 | Bowtie 自願醫保 | |
|---|---|---|
| 可以在網上完成整個投保過程嗎? | 部份需要以面對面形式投保 | ○ |
| 投保過程需經由經紀進行嗎? | 部份須經經紀協助投保及 向經紀繳付佣金 | ✘ 無須經經紀投保, 無須繳付佣金 |
| 是否全球受保(移民或旅行)? | 部份自願醫保計劃只限於 亞洲地區受保 | 全球受保*,移民或旅行亦適用 |
| 是否保障未知但已存在的疾病? | ✘ 不保障投保時已存在的疾病 | ○ 設有等候期,等候期完結後出現投保時未知但已存在的疾病均可受保 |
Bowtie|危疾保險
什麼是危疾保險?
危疾保險是一種主要針對嚴重疾病而設計的保險計劃,為較為常見的危疾或嚴重疾病包括:癌症、心臓病、中風、腎衰竭、嚴重冠狀動脈疾病、良性腦腫瘤等提供保障,受保人如果不幸患上指定的危疾或需要進行指定的嚴重手術程序,則可以獲得賠償。
保障方面,雖然危疾保險同樣為個人醫療保險的一種,不過相比如自願醫保及癌症保險這兩類個人醫療保險來說,危疾保險所提供的保障方式則大大不同。
以 Bowtie 的危疾保險為例,其目的主要是保障受保人在治療受傷或疾病以外的開支,例如:生活開支等;而 Bowtie 的自願醫保及癌症保的目的則主要保障受保人在治療受保的病症或疾病而衍生的醫療開支。
簡單來說,由於危疾保險一般會列明受保的嚴重疾病或嚴重手術程序,只要受保人患有或需要進行受保範圍之內的嚴重疾病或嚴重手術程序,就可以獲得一筆過的現金賠償,該賠償不限用途,受保人可以自由決定用在生活開支或醫療費用之上,一旦保險公司確認受保人符合條件即可提供現金賠償,受保人無須以實報實銷方式取得賠償。舉個例,受保人因患有癌症,例如:肝癌。由於肝癌屬於 Bowtie 危疾保的嚴重疾病,故此可以獲得賠償。以投保額 HK$100 計劃,當受保人確診患有受保癌症後,可以獲得 HK$100 萬的賠償,受保人可以自由決定這筆賠償用於日常所需或醫療用途。
危疾保險的基本保障範圍
以下列舉部份 Bowtie 危疾保險所涵蓋的常見危疾或嚴重手術程序:
- 癌症(即惡性腫瘤)
- 心臓病
- 冠狀動脈搭橋手術(俗稱:通波仔)
- 亞爾茲默氏病(俗稱:老人痴呆症)
- 植物人
- 昏迷
- 腦炎
- 嚴重頭部創傷
- 柏金遜症
- 中風
- 末期肝病/肺病
- 腎衰竭
- 主要器官移植
- 嚴重類風濕關節炎
- 失明
- 失聰
- 失去一肢及一眼
- 嚴重燒傷
- 末期疾病
- 永久完全殘障等
上述的例子只列舉了部份常見的疾病或嚴重手術程序,Bowtie 的危疾保險包含但不限於上述提及的疾病及手術,當中的疾病或手術須符合指定條件方可受保,有關定義以 Bowtie 為準,詳情可以參考 Bowtie 危疾保險保單內容。而每間保險公司的危疾保險所保障的危疾及手術程序定義都不同,關於 Bowtie 的危疾保險定義可參考 Bowtie 官網。
危疾保險的種類
一般的危疾保險主要分為四種:
- 定期危疾保(純危疾)
- 儲蓄危疾保
- 單次危疾保
- 多次危疾保
以下將會分為兩個表格說明定期危疾保與儲蓄危疾保之間的分別:
| 定期危疾保(純危疾) | 儲蓄危疾保 | |
|---|---|---|
| 優點 | 購買較低保費,較高保障的純保障形式危疾保險 | 受保人購買危疾保障的同時進行定期定額的儲蓄 |
| 保費 | 較低 | 較高 |
| 保障次數 | 一般為 1 至 2 次,每次可獲 100% 賠償 | 一般為 5 次,每次可獲 100% 賠償 |
| 是否有投資/儲蓄成分? | • 只包含危疾保險 • 不牽涉投資/儲蓄成分 | • 有儲蓄/投資成分 • 每年可就儲蓄金額獲取回報 |
| 保費繳付形式 | 月繳/年繳 | 年繳 須繳付滿指定年期,一般為 10 年、15 年或 20 年 |
| 保障期 | • 一般為 1 年、 5 年或 10 年 • 須定期續保 • 部份設有續保年齡限制 | 大部份可保障至 100 歲(終身保障) |
| 保費調整方式 | 隨受保人年紀增長提高保費 | 保費一般在供款期內較少出現變動 |
| 支付保費年期 | 每年供款至保障終止 | 一般為 20 至 30 年 |
| 保障範圍 | 視乎投保的計劃內容,主要分為 3 類: • 僅涵蓋癌症 • 涵蓋三大危疾(癌症、心臓病、中風) • 涵蓋多種疾病(三大危疾及其他早期危疾) | 一般會涵蓋多種疾病: • 三大危疾(癌症、心臓病、中風) • 早期及嚴重疾病 • 兒童疾病 |
純危疾保險與儲蓄危疾保之間的最大分別,就是純危疾保險只有提供針對危疾的保障;而儲蓄危疾保則是一個集投資與保障於一身的保障計劃。所以當我們在選擇純危疾保險還是儲蓄危疾保險之前,我們亦需要了解每份儲蓄危疾保背後可以帶來的投資價值,以及其保證回報與潛在的非保證回報。
Bowtie 危疾保險的特色
| 一般純危疾保險 | Bowtie 純危疾保險 (定期危疾保險) | |
|---|---|---|
| 投保年齡 | 部份須年滿 18 歲後方可投保 | 出生 15 日或以上的嬰兒至 65 歲均可投保 |
| 可以網上投保嗎? | ✘ 部份保險公司設網上投保 危疾保險 | ○ |
| 針對三大危疾(心臓病、癌症、中風)的保障 | 大部份最多只可索償 1 次 | 容許多次索償* |
| 可以分別索償多於 1 種受保危疾嗎? | 部份不設索償第二次其他危疾保障 | 指定 39 種受保危疾,可分別索償最多 1 次 |
| 所有嚴重危疾索償次數上限 | 部份最多只可索償 1 次,或在索償多於 1 次後,只能索償投保額 35% | 合共最多 5 次,每次可索償投保額 100% |
| 是否設有生存期限制? | 部份計劃列明如受保人未能在嚴重危疾確診後的 14 天內存活,將不受保 | ✘ 不設生存期限制 |
*就多重危疾保障之索償,癌症(首次癌症索償後出現的新確診、復發、擴散或延續癌症)、中風、心臟病及其他與心臟相關之疾病(包括冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病)需要符合額外要求,詳情請參閱保單條款及細則,以及不保事項。
#在任何已獲賠償的心臟病索償後,其後索償的心臟病必須為新確診及出現的事故,並須提供全新診斷證明。
**在任何已獲賠償的癌症索償後,其後索償的癌症必須為 (i) 先前癌症索償後確診的新癌症,已復發、擴散或未曾完全緩和並延續的癌症 (ii) 該癌症在多重危疾保障等候期完結時或之後存在;及 (iii) 若其後索償的癌症為復發、擴散或未曾完全緩和並延續,受保人需要在可獲賠償日前 12 個月內曾接受積極治療。
Bowtie |癌症保|戰癌保
什麼是癌症保險?
癌症保險是是個人醫療保險的一種,我們可以將癌症保險理解為專門針對癌症治療而設的醫療保險。由於癌症為三大危疾之一,其治療的相關費用比起其他疾病更高,故此一般的醫療保險未必可以涵蓋全數的癌症治療開支。雖然自願醫保能夠覆蓋受保癌症的手術或住院相關醫療費用,但癌症同樣牽涉非手術或住院的治療費用,故此一般的自願醫保可能未能全數保障所有治療癌症產生的開支。
由於癌症保險主要針對癌症而設,不論是癌症治療時的手術或住院費用、非手術或無需住院的治療費用(例如:標靶藥、免疫治療等),一般都可以覆蓋到,適合用作加強治療不同階段的癌症時的醫療保障。
Bowtie|癌症保險的基本保障範圍
以 Bowtie 戰癌保為例,其保障任何經組織學確診的原位癌,以及任何經組織學確診的惡性腫瘤及癌症(第 I 期至第IV 期)。而 Bowtie 的戰癌保主要分為四個階段提供癌症相關的醫療保障:
第一階段|癌症診斷
- 確診癌症診斷檢查(例如:超聲波、磁力共振檢查等)
第二階段|治療癌症
- 住院治療
- 積極治療(例如:電療及化療等)
- 藥物費用
- 監察檢查
第三階段|癌症復發
- 監察檢查
- 重建手術
第四階段|末期癌症
- 藥物費用
- 監察檢查
- 紓緩治療
Bowtie|癌症保險的種類
Bowtie 的癌症保險「戰癌保」分為三個主要等級:戰癌 100、戰癌 200 及戰癌 300。當中每個等級的主要差異就是終身保障限額的金額。
| 保障內容 | 戰癌 100 | 戰癌 200 | 戰癌 300 |
|---|---|---|---|
| 保障因為治療受保癌症而必需接受的治療費用 | ○ | ○ | ○ |
| 保障地區 | 全球 | 全球 | 全球 |
| 賠償方式 | 實報實銷* | 實報實銷* | 實報實銷* |
| 是否設有等候期? | ○ 90 天 | ○ 90 天 | ○ 90 天 |
| 終身保障限額 | HK$100 萬 | HK$200 萬 首次確診癌症後,每 3 年保障限額為 HK$100 萬 | HK$300 萬 首次確診癌症後,每 3 年保障限額為 HK$100 萬 |
| 是否設有恩恤身故賠償? | ○ HK$10,000 | ○ HK$10,000 | ○ HK$10,000 |
*實報實銷的形式是指 Bowtie 會按照保單列明的保障項目及賠償限額,賠償因受保癌症而導致的實際醫療開支。當中每項醫療開支最多由一項保障項目去承擔。如受保人於任何其他途經索償部分或全部的開支,Bowtie 只會賠償餘下的開支。
人壽保
什麼是人壽保險?
人壽保險是一種主要針對受保人的人壽保障,意思是如果受保人在保障生效期間不幸離世,保單的受益人可以獲得一筆過賠償。惟當中受保人離世的原因並不包括自殺等不保事項。
人壽保險的種類
人壽保險一般分為三種:定期人壽保險及儲蓄型人壽保險。
| 保障內容 | 定期人壽保險 (純人壽保險) | 儲蓄型人壽保險 |
|---|---|---|
| 保費 | 較低 | 較高 |
| 保障性質 | 純保障或定期保障產品 | 長線投資產品 |
| 保單牽涉的內容 | 人壽保障 | 人壽保障及儲蓄回報 |
| 保單年期 | 投保人可選擇不同的固定保障年期,一般為 1 年、5 年、 10 年或 20 年 | 一般保障至終身 |
| 適合人士 | • 財政負擔較大,擔心不幸離世會對親友造成財政負擔的人 • 有債務的人士 • 希望購買指定年期保障的人士 | • 財政負擔較低 • 希望購買人壽保障的同時獲得穩定回報的人士 • 希望購買終身保障的人士 |
簡單來說,定期人壽保險又稱為:純人壽保險,是一種不含任何投資或儲蓄成份的保險,當中保單只會提供人壽保障,當受保人不幸在受保期間離世,受益人可以獲得一筆人壽保障。保單一般亦有固定年期,通常為:1 年、5 年、10 年或 20 年,保費亦會相比儲蓄型人壽保險較為相宜,適合財政負擔較大的人士受保,為其人壽提供較大的保障。
儲蓄型人壽保險則是一種投資產品,當中牽涉人壽保障及儲蓄兩部份,除了針對受保人的人壽保障外,當中儲蓄部分亦會用作長線投資並可以獲得儲蓄回報。當受保人不幸在受保期間離世,受益人同樣可以獲得人壽保障,惟與定期人壽保險相比,其人壽保障較小,而保費亦會比定期人壽保險較高,比較適合財政負擔不大,希望透過儲蓄同時獲得穩定回報及人壽保障的人士。
意外保
什麼是意外保險/觸木保?
意外保險是一種保障因意外而衍生的醫療費用,當中的「意外」泛指一些突發發生、非疾病引起、外在及肉眼可見的身體損傷。舉例說,受保人在進行消閒形式的籃球運動時,不幸導致小腿骨折,而治療骨折的相關醫療費用,例如:門診、住院或手術治療、後續必需的復康療程等,一般都可以以實報實銷的方式獲得保障。
意外保險的保障範圍
以下將以 Bowtie 觸木保作為例子,列舉部份意外保險常見的保障項目:
- 因意外導致的門診費用及診斷費用(例如:超聲波及 X 光診斷等)
- 因意外導致的住院及手術開支(例如:病房及膳食、主診醫生巡房費、深切治療等)
- 訂明診斷成像檢測(例如:CT Scan 電腦斷層掃描、MRI Scan 磁力共振掃描等)
- 受傷後的必要後續護理費用(例如:物理治療、脊椎治療及跌打治療等)
上述提及的保障項目為意外保險常見的保障項目,資料僅供參考,實際的保障項目及細則以保單及保險公司為準。
如何投保 Bowtie?
網上投保 Bowtie 所需時間約 5 分鐘
- 經連結前往 Bowtie
我們可以經連結前往 Bowtie 官網,點擊網站右上角「立即報價」,以獲取相關保險計劃的保費
- 選擇計劃及輸入優惠碼
其後我們可以選擇投保的保險計劃,並輸入優惠碼及受保人資料,以獲取基本報價
- 申報健康狀況
其後,我們需要閱讀及同意有關健康聲明,並申報受保人的健康狀況
- 登入或註冊帳號
我們需要輸入電郵地址、電話號碼及密碼註冊成為 Bowtie 會員,以方便日後查看保單資料。成功登入及完成申報健康資料後,就可以確認保費金額。
- 輸入受保人及投保人資料
我們需要輸入保單持有人(投保人)及受保人的資料,包括:姓名、職業、香港身份證號碼、國籍等資料
- 確認及付款
確認保費及已輸入的資料正確無誤後,我們就可以閱讀保單的條款及細則,閱讀後就可以使用信用卡或扣賬卡進行付款。成功付款後就完成投保啦!
網上投保 Bowtie 保險的圖文教學如下:


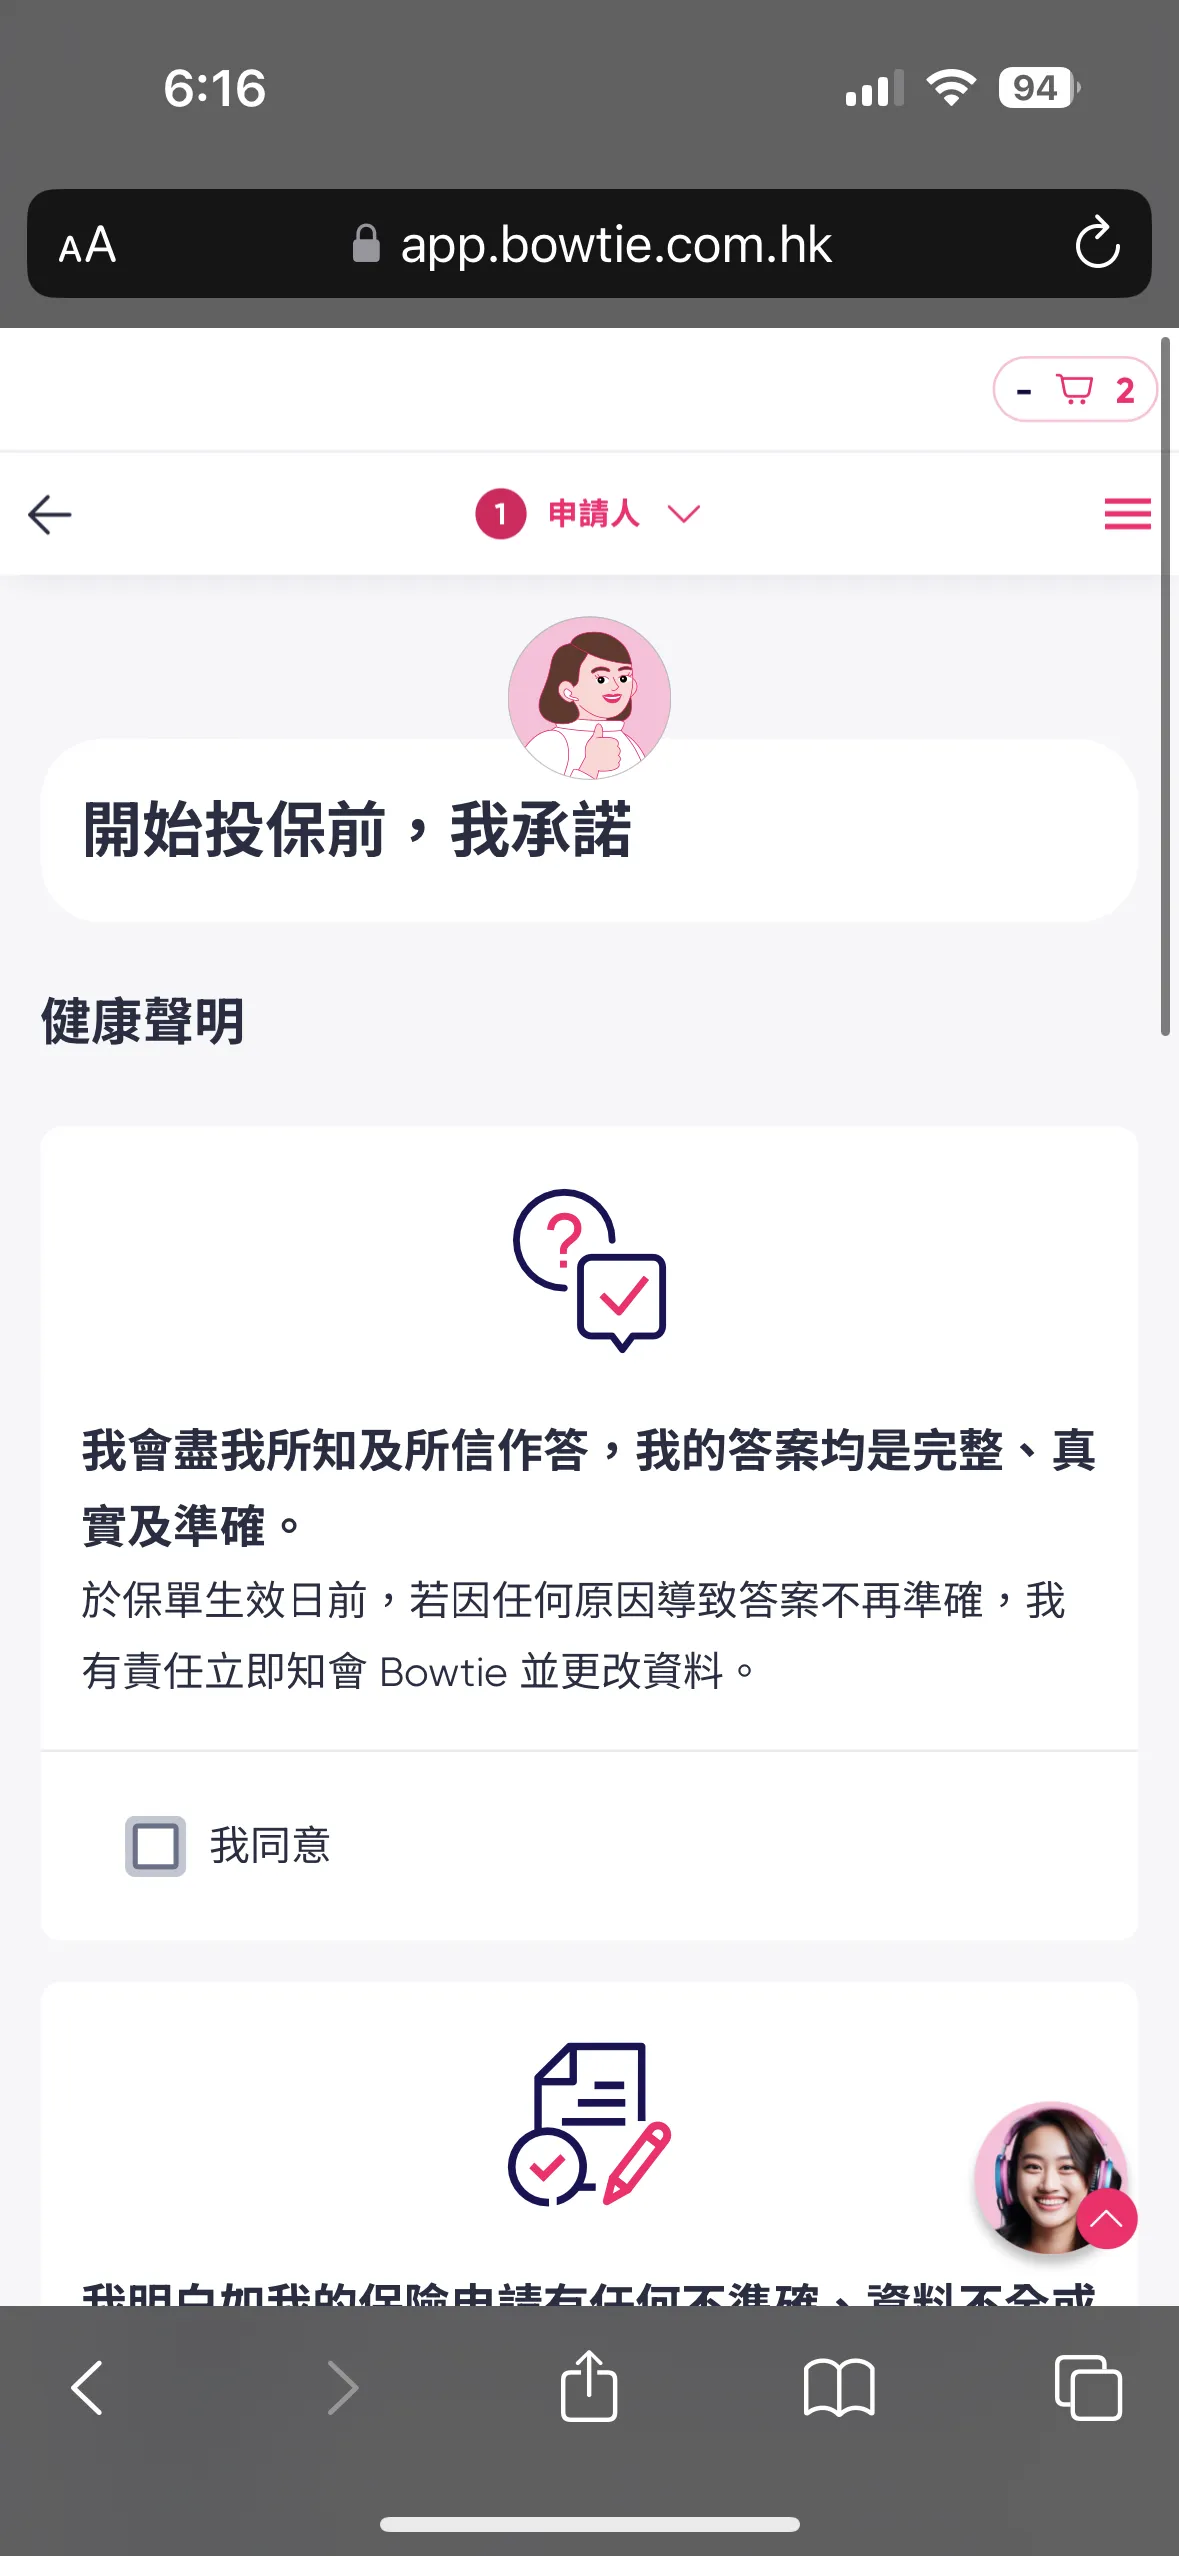


(圖片可點擊放大,內有詳細說明。)
第一步:經連結前往 Bowtie
在網上申請投保 Bowtie 保險的方法很簡單,首先你只需要前往 Bowtie 官網,然後點擊網站右上方的「立即報價」按鈕,即可以查看不同保險計劃的報價。
第二步:選擇計劃及輸入優惠碼
然後,我們可以選擇希望投保的保險計劃,即可以查看保險計劃在享有優惠後的基本報價。
如果想享有優惠的話,別忘了在這一步輸入優惠碼!如果你想知道 Bowtie 最新的優惠碼的話,我已將 Bowtie 最新的優惠整理在上文啦!
輸入優惠碼後,網站亦會自動顯示使用優惠後的基本報價。
第三步:申報健康狀況
其後,我們需要閱讀及同意有關健康聲明,並申報受保人的健康狀況。我們必須如實回答關於受保人的健康問題,以便系統計算保價。
第四步:登入或註冊帳號
完成申報受保人的健康狀況後,我們需要登入或註冊 Bowtie 會員帳號,只需要輸入電子郵件、電話號碼及設定密碼即可申請 Bowtie 會員。
第五步:輸入投保人及受保人資料
登入帳號後就可以得知所選保險計劃的保費資料,其後我們需要填寫保單持有人及受保人的基本個人資料,例如:姓名、性別、出生日期、國籍、香港身份證號碼等。
第六步:確認及付款
最後我們只需仔細閱讀並同意相關條款及細則,就可以使用信用卡或扣賬卡在網上完成付款。成功付款後就完成整個投保過程啦!大約只需花費 5 分鐘就完成投保了!
用 AI 查信用卡回贈、航空里數或優惠碼,擔心條款過時或內容出錯?
將 FlyAsia 設為 Google 首選來源,在 Google 搜尋時便會優先看到我們逐項核實的最新優惠與里數資訊。
加入 Google 首選來源贊助內容
Bowtie 自願醫療保險
不需要與經紀交手,也不用怕被模糊焦點、然後引導你去買其他產品,我們只需要隔著電話螢幕默默回答一些問題就能為自己投保醫療保險,生大病就不用擔心沒有錢去看醫生啦!
新客戶經指定連結投保 Bowtie 的自願醫療保險還有首年年費 6 折的優惠!以 30 歲不吸煙的男士為例,只需要 HK$74 月費(原價 HK$123)就買到 1 個月的 Bowtie 自願醫療保險標準計劃。
優惠受有關條款及細則約束。
相關文章
免責聲明
FlyAsia 並非專業的保險從業員,這篇文章主要根據個人對不同保險產品的理解而整合資訊。在任何情況下,本文章不應被理解為向任何人推薦任何特定的保險產品(包括其任何產品特點)或保險公司,或邀請或引導任何人從任何特定保險公司認購任何特定保險產品。
所有文章提及的保險產品及所有內容均以保險公司、保單內容、相關條款及細則等為準。我們竭力提供準確而可靠的資料,但並不保證資料絕對無誤,本網站提供的資料如有錯漏而導致閣下蒙受損失,我們概不負責。對於任何因使用、瀏覽或無法使用本網頁而產生的直接、間接、附帶、相應而生或懲罰性的損害或有關損失利潤或損失收益的損害賠償,本公司 Summarize Limited(下稱我、我們、本公司)概不承擔任何責任。
在選擇保險產品前,讀者或消費者應考慮個人需求及預算,仔細閱讀有關保險產品的條款及細則以及保障內容,並在清楚了解個人的權利及義務下作出任何決定。如有需要,讀者或消費者可向保險公司或專業保險從業員查詢及尋求協助。讀者或消費者須自行負責評估本網站所記載的各項資料,並應在依賴該等資料進行任何決定前,自行核實相關資料的真實性及準確性,並徵詢專業意見。