根據強積金法例的要求,符合資格的僱主及僱員均需參加強積金計劃,當中僱主需要協助僱員登記強積金計劃及處理相關供款程序及要求。本文將集中以僱主的角度,整理一系列僱主在自身及為僱員參加強積金計劃時,所需要進行的步驟及注意事項。
如果你對強積金計劃已有一定認識,只想快速計算出強積金供款的重要日期及僱員的強積金供款的話,你也可以直接使用《MPF 強積金計數機》這個小工具。
什麼是強積金制度(MPF)?
強積金的全名為強制性公積金制度(Mandatory Provident Fund Schemes,MPF),為香港由 2000 年起開始實施的退休保障計劃,目的是希望可以讓私營機構的僱主及僱員透過定期強制供款以累積一筆退休儲蓄。
顧名思義,強制性的意思是所有合資格的僱主及僱員都必須參加強積金供款計劃,如果僱主或僱員未有依時參加強積金計劃並按時供款,將需要負承擔法律責任。
強積金制度下的法律責任
根據香港法例第 485 章《強制性公積金計劃條例》及其附屬法例,除部份符合法律訂明的豁免人士外,所有於香港就業的人士均必須參加強積金計劃。
當中僱主須於指定限期內為所有合資格僱員登記參加強積金計劃,並履行定期供款及完成相關行政手續等法律責任。一般情況下,僱主須為僱員完成以下四個重要步驟,以履行強積金相關的法律責任:
- 安排僱員參加強積金計劃
- 計算並安排僱員及僱主進行定期供款
- 為僱員及公司完成強積金相關的行政手續
- 展示由積金局發出的參與證書
| 參加強積金計劃 | 供款責任 | 完成相關行政手續 | 其他責任 |
|---|---|---|---|
| 確保於合資格僱員受僱後 60 曆日內為僱員參加強積金計劃 | 計算所有合資格僱員的強積金有關入息及供款額 | 於僱主或僱員更改任何資料或終止受聘時,於限期內通知受託人 | 須於主要營業地點展示由積金局發出的「參與證明書」 |
| 於指定限期內繳付僱主應付的僱員強積金供款予受託人 | 於僱員離職後,協助僱員填寫申請表並將強積金計劃累算權益轉移至僱員的個人帳戶或其他強積金計劃 | ||
| 如僱員希望作出自願性供款,僱主須安排於僱員薪金中扣除供款,並交予受託人 | 向僱員提供每月供款紀錄,當中須列明僱員有關入息、供款額及向受託人繳付供款的日期 | ||
| 向強積金受託人提交付款結算書,並列明每次供款詳情 | |||
| 保留僱員紀錄 | |||
| 保留付款結算書的相關資料及紀錄 |
什麼人需要參加強積金計劃?
不論你是僱主、僱員抑或自僱人士,只要你符合指定的條件,就需要參加強積金計劃。
如果你想快速查看自己是否需要參加強積金計劃的話,你可以直接使用《我須參加 MPF 嗎?》這個小工具來獲取答案。
僱主
簡單來說,只要你正在經營業務,亦有聘請員工的話,你就需要以僱主身份登記參加強積金計劃。
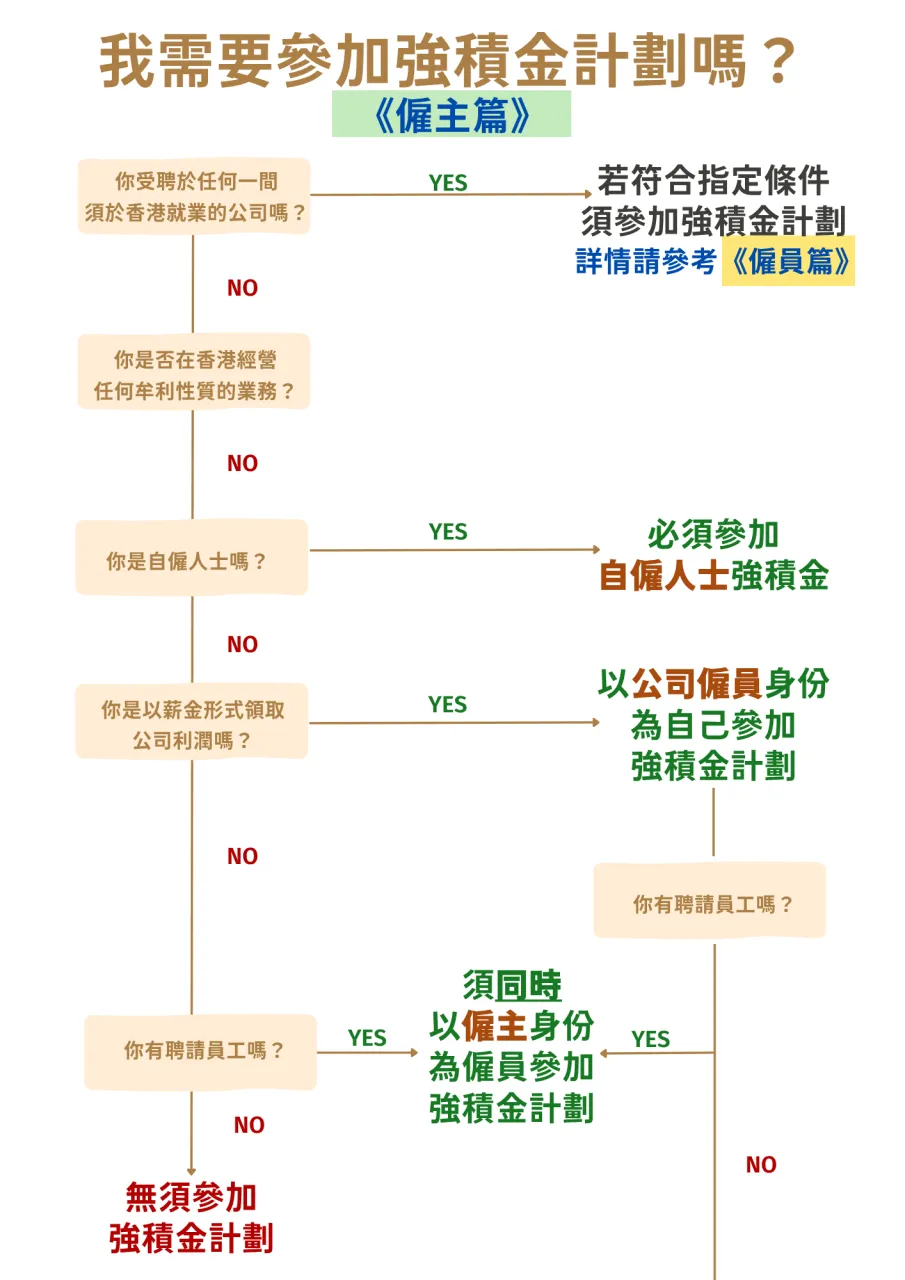
只要你以生產或買賣貨品或提供服務來賺取收入,並正在經營無限公司,而你並非僱員的話,亦沒有任何僱主的話,即屬於自僱人士,你需要登記參加自僱人士的強積金計劃。當中自僱人士不論是否有額外聘請員工都好,都必須參加強積金計劃。
如果你正在經營有限公司,而公司有聘請員工協助完成工作的話,那麼公司就屬於員工的僱主,公司須以僱主身份登記參加強積金計劃,並同時須協助符合指定條件的僱員登記參加強積金計劃。
如果你是有限公司的東主之一,而你是以受薪的方式獲取公司所得的利潤的話,受薪的有限公司東主個人須以僱員身份登記參加強積金計劃。如果你單純以賺取公司股份利息或其他薪金以外形式來賺取投資業務所得利潤的話,你可以無須參加強積金計劃。
僱員
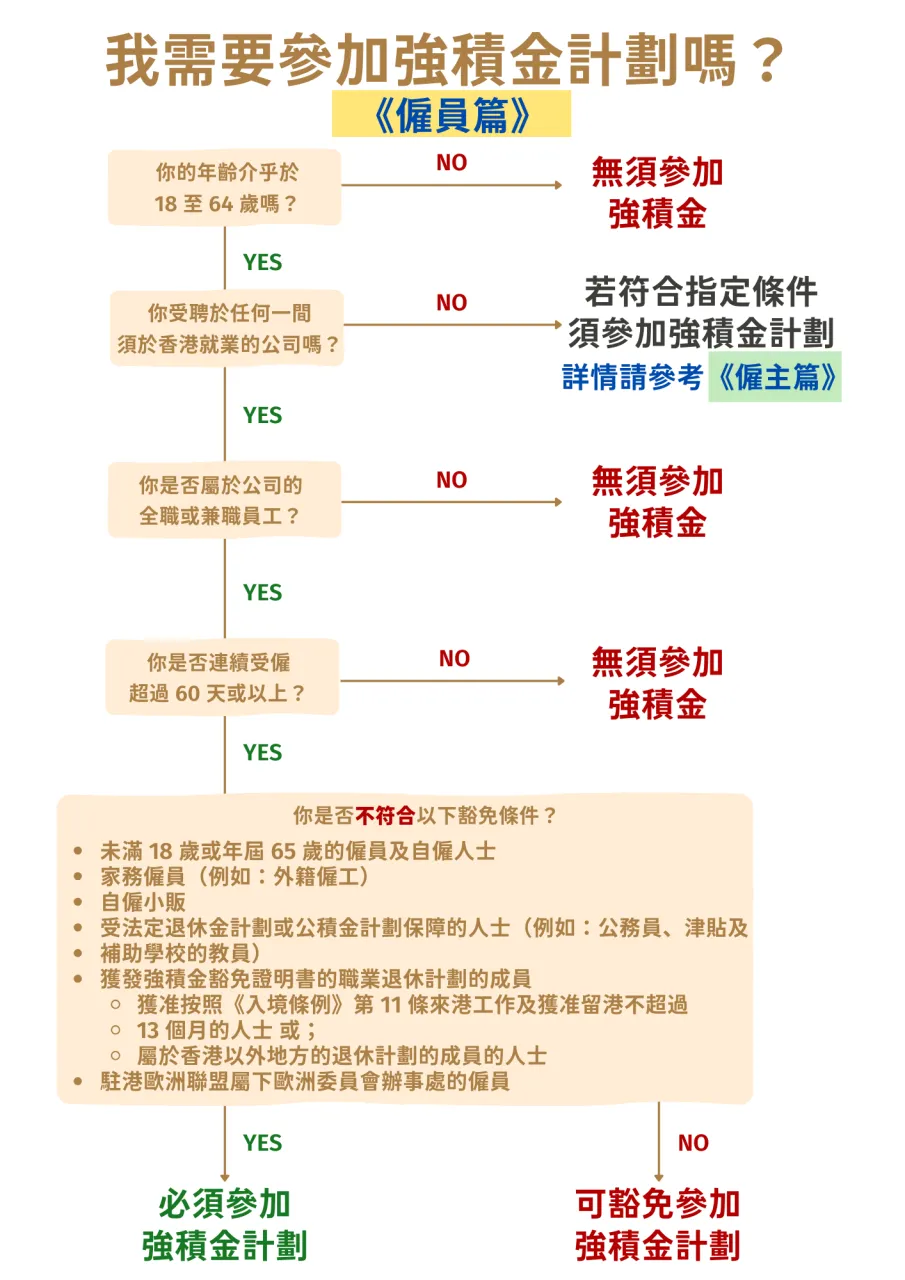
至於僱員方面,只要你年滿 18 至 64 歲並受僱於公司超過 60 個曆日,而且屬於公司的全職或兼職員工的話,就需要以僱員身份參加強積金計劃。當中你的僱主會協助你完成登記強積金計劃,並為你進行供款。
可豁免參加強積金計劃人士
一般情況下,僱主、僱員及自僱人士需要強制性參加強積金計劃,但符合以下條件的人士可獲豁免參加強積金計劃:
- 未滿 18 歲或年屆 65 歲的僱員及自僱人士
- 家務僱員*
- 自僱小販
- 受法定退休金計劃或公積金計劃保障的人士(例如:公務員、津貼及補助學校的教員)
- 獲發強積金豁免證明書的職業退休計劃的成員
- 獲准按照《入境條例》第 11 條來港工作及
- 獲准留港不超過 13 個月的人士 或;
- 屬於香港以外地方的退休計劃的成員的人士
- 駐港歐洲聯盟屬下歐洲委員會辦事處的僱員
*家務僱員的意思指其僱傭合約完全或主要是為在僱主的住宅處所中提供家務服務而訂立的僱員。舉個例,在僱主居所協助打理日常家務的外籍僱工亦是家務僱員的一種,可獲豁免參加強積金計劃。
更多關於可豁免參加強積金計劃人士的例子及詳細說明可參考強積金官網。
自僱人士需要參加強積金計劃嗎?
如果你從事買賣貨品、提供專業或個人服務來賺取入息,將會被視作經營行業、業務或專業,即屬自僱人士。舉個例:補習老師、網店店主、自由工作者、的士司機等,均屬於自僱人士。根據《強制性公積金計劃條例》法例列明,年滿 18 至 64 歲的自僱人士必須參加強積金計劃。
由於自僱人士在法律上的定義是為自己工作,不屬於任何僱傭關係的人士,當中自僱人士並未受僱於其他公司。所有年滿 18 至 64 歲的自僱人士即使沒有僱主,除非獲得豁免,否則仍需要履行參加強積金計劃的法律責任。須留意的是,自僱人士不論入息金額仍需要參加強積金並進行每月供款。
如何參加強積金計劃?
在強積金的法例規定下,僱主及僱員都必須參加強積金計劃。當中大部份的手續需要由僱主負責執行,以下將會集中討論僱主在經營業務的不同時期需要如何處理參加強積金計劃的程序。
強積金重要日期及供款計算器
你可以透過輸入員工的開始受僱日期,以查看所有須進行供款的重要日期。須留意的是,開始受僱日期並不等於員工開始上班日期。
MPF 強積金供款計算機
第一步:請輸入基本資料
第二步:重要日期
請輸入各糧期的有關入息:
第三步:強積金供款計算結果
開始營業|公司參加強積金計劃
成立公司後,你就有機會需要以僱主、僱員或者自僱人士的身份參加強積金計劃,以為日後的退休生活進行儲蓄。
如果你正在經營業務而沒有被任何僱主聘請,即無限公司的持有人的話,由於你一般為自己而工作賺取收入,並不受聘於任何僱主,所以你屬於自己的僱主,則屬自僱人士。自僱人士不論是獨資經營抑或合夥人形或經營業務,都需要參加自僱人士強積金計劃進行強積金供款。
如果你是有限公司的持有人之一,則視乎你在公司的角色及利潤分成方式決定你是否需要參加強積金計劃。如果你以受薪方式獲取公司的利潤,即使你是公司東主都好,你亦須以僱員身份參加強積金計劃。而公司則須以僱主身份為你安排參加強積金計劃並協助你進行強積金供款。相反,如果你並不會參加公司執行上的任何決定,同時並不涉及以受薪方式獲取公司的利潤,例如以股息等方式獲取投資公司利潤的話,一般情況下則無須參加強積金計劃。
僱用員工|為僱員參加登記強積金計劃
僱主在聘請僱員後,除獲豁免人士外,僱主須安排年齡介乎 18 歲至 64 歲的合資格全職或兼職僱員,於受僱日起計的 60 個曆日天內登記參加強積金計劃。須留意的是,當中的 60 天以維持僱傭關係起計的 60 個曆日計算,而非工作天計算。
當中僱主可以選擇參加多於一個強積金計劃,好讓僱員可以從中選擇最適合自己的強積金計劃。
倘若僱員受僱後起計的第 60 個曆日為星期六、公眾假期(包括星期日)、惡劣天氣導致積金易平台暫停運作等日子,有關的登記限期將延至積金局下一個正常工作天計算。
根據《僱傭條例》,僱員可享有休息日、法定假日及有薪年假,而坊間常說的「勞工假」與「銀行假」亦有所不同,詳情可參考《勞工假與銀行假的分別》。
強積金計劃登記表格所需資料
僱主須要在登記限期內,為合資格的僱員提供所參加的強積金計劃登記表格,登記表格所需填寫的資料如下:
- 選擇的強積金基金計劃
- 僱員的個人資料
- 僱員就稅務居民身份的自我證明(即申報僱員是否在香港以外的地方具有稅務居民的責任)
- 僱員簽署
填妥上述表格後,僱主可將表格交予強積金計劃的受託人,以為僱員開設強積金帳戶。
須留意的是,即使僱員未有協助填妥及簽署登記表格都好,僱主亦有責任於登記限期屆滿前,將僱員的登記表格交予受託人,以完成履行僱主的法律責任。
進行強積金供款
聘請新員工並為僱員登記好強積金計劃後,就要準備在限期內為僱員繳交強積金供款。強積金供款一般分為兩部份:
- 僱主的供款
- 僱員的供款
當中須留意的是,不論是僱主的供款還是僱員的供款都好,都需要由僱主代為安排繳付。
僱主的供款
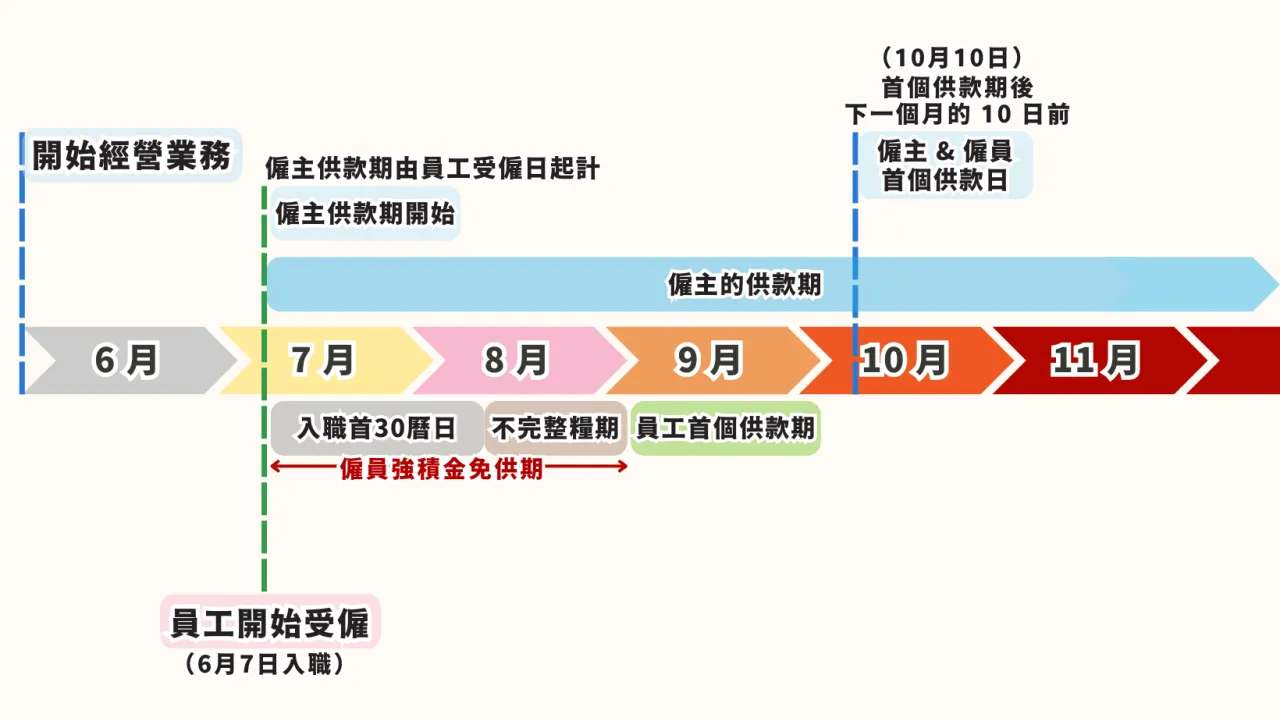
僱主須為合資格僱員繳付強積金供款,當中的供款期由僱員受僱當日起計,首次供款期為僱員受僱滿 60 天所在的月份完結後的下一個供款日,而供款日一般為供款期下一個曆月的第 10 日。

舉個例,僱員於 2025 年 4 月 15 日受僱,僱主為僱員繳付的供款由受僱當天,即 2025 年 4 月 15 日當天起計算,而首次供款日為 2025 年 7 月 10 日。
進行首次供款後,如果僱員持續受僱,其後每個供款期通常會以曆月為單位,舉個例,員工 A 的首次供款日為 2025 年 7 月 10 日,她在 2025 年 7 月份,即 2025 年 7 月 1 日至 2025 年 7 月 31 日期間的供款須於最遲 2025 年 8 月 10 日或之前繳交。
僱員的供款
僱主須在僱員的有關入息中扣除強積金供款金額,並協助僱員將其於供款日限期前存入僱員的強積金戶口之中。與僱主不同的是,僱員可以擁有免供款期,而免供款的計算方式如下:
- 僱員受僱的首 30 天為免供款期 及&
- 僱員免供期後的首個不完整糧期無須作出供款 或;
- 僱員受僱第 30 日的月份無須作出供款
如何計算強積金供款?
根據強積金計劃的要求下,僱主及僱員須分別向強積金帳戶作出僱員有關入息最少 5% 的供款,供款金額受最低及最高有關入息水平的限制。
根據僱員的支薪周期不同,強積金供款計算方法會有所不同。
僱員強積金計算方法|月薪僱員
截至 2025 年 4 月 16 日,按月支薪的僱員強積金供款的計算方法如下:
| 每月有關入息 | 僱主須作出的強制性供款 | 僱員須作出的強制性供款 |
|---|---|---|
| HK$7,100 或以下 | 有關入息 × 5% | 無須供款 |
| HK$7,100 至 HK$30,000 | 有關入息 × 5% | 有關入息 × 5% |
| HK$30,000 或以上 | HK$1,500 | HK$1,500 |
僱員強積金計算方法|非月薪僱員
截至 2025 年 4 月 16 日,以按日、按週、或每半月支薪的僱員強積金供款的計算方法如下:
| 有關入息 | 僱主須作出的強制性供款 | 僱員須作出的強制性供款 |
|---|---|---|
| 低於下限|少於 HK$280 x 糧期天數 | 有關入息 × 5% | 無須供款 |
| 介乎於上限及下限之間 | 有關入息 × 5% | 有關入息 × 5% |
| 高於上限|高於 HK$1,000 x 糧期天數 | 上限入息 × 5% | 上限入息 × 5% |
如果僱主是以每日、每週、或每半月的方式支薪的話,僱主需要以每日最少 HK$280 及每日最高 HK$1,000 的入息水平計算每個支薪週期(糧期)的上、下限,以決定供款額。
舉個例,以按日支薪為例,該月的工作天數為 10 天,故此有關入息的下限為 HK$2,800(HK$280 x 10);而有關入息的上限為 HK$10,000,僱員的強積金供款計算方法如下:
| 例子 | 有關入息 | 僱主須作出的強制性供款 | 僱員須作出的強制性供款 |
|---|---|---|---|
| 日薪為 HK$250,以工作 10 天計算 | 低於下限|少於 HK$2,800(HK$280 x 10) | 有關入息 × 5% = HK$125(HK$250 × 10 × 5%) | 無須供款 |
| 日薪為 HK$500,以工作 10 天計算 | 介乎於上限及下限之間 | 有關入息 × 5% = HK$250(HK$500 × 10 × 5%) | 有關入息 × 5% = HK$250(HK$500 × 10 × 5%) |
| 日薪為 1,500,以工作 10 天計算 | 高於上限|高於 HK$10,000 (HK$1,000 x 10) | 上限入息 × 5% = HK$500(HK$500 × 10 × 5%) | 上限入息 × 5% = HK$500(HK$500 × 10 × 5%) |
什麼是有關入息?
強積金供款一般以僱員的有關入息進行計算,而有關入息是指僱主以金錢形式須繳付予僱員的金額。當中包括任何:
- 工資
- 薪金
- 假期津貼
- 佣金
- 花紅
- 獎金
- 合約酬金
- 賞錢
- 津貼
- 費用等。
但不包括根據《僱傭條例》列明下的遣散費或長期服務金。
| 須繳付項目 | 金額 |
|---|---|
| 該月底薪 | HK$18,000 |
| 該月佣金 | HK$2,000 |
| 該月獎金 | HK$500 |
| 僱主該月應繳付金額|僱員有關入息 | HK$20,500 |
| 僱員-強積金供款(HK20,500 × 5%) | (HK$1,025) |
| 僱員實際可收到金額 | HK$19,475 |
舉個例,僱主今個月須向僱員 A 繳付一筆總額 HK$20,500 作為該月工作的報酬,當中包括 HK$18,000 底薪、HK$2,000 佣金 及 HK$500 獎金,故此僱員該月的有關入息為 HK$20,500。由於該僱員以月薪方式支付薪金,當中 HK$20,500 的強積金供款為有關入息的 5%,故此僱主及僱員均需要繳付 HK$1,025(HK20,500 × 5%)作為該月的強積金供款。當中僱員的供款僱主須於該月應繳付金額中扣除,故此僱員實際可收到 HK$19,475 作為該月報酬,而 HK$1,025 的供款則由僱主代為繳付至強積金戶口之中。
未按時繳交強積金供款的法律後果
由於僱員的強積金供款責任主要由僱主負責履行,故此如果僱主未能履行《強積金條例》內列明的責任,則有可能干犯刑事罪行。
當中僱員可以向違規的僱主進行民事申索,以追討拖欠的供款,而有關僱主的負責人員亦有機會被檢控。而未有按照《強積金條例》的僱主亦有機會被積金局徵收罰款。
如何終止或結束強積金供款?
由於《強積金條例》要求所有合乎資格的人士均需強制參加強積金供款計劃,故此只有符合特定條件的人士容許申請終止或結束強積金供款。
當中終止或結束強積金供款可以分為暫停供款及永久終止供款兩種:
| 暫停強積金供款的常見例子 | 永久結束強積金供款的常見例子 |
|---|---|
| 僱員停止受僱 | 僱主退休 |
| 公司結束營業 | 僱員移民 |
僱員終止受僱
當僱員終止受僱時,僱主必須就僱員離職於指定限期之前通知強積金受託人,以更新僱員的帳戶紀錄。
當中僱主必須完成以下重要手續:
- 計算並處理僱員最後一期供款
- 通知強積金受託人僱員終止受僱
- 僱員離職後保存相關強積金紀錄
舉個例,僱員 A 在 5 月 15 日遞交辭職信,在計算通知期及扣減假期等日子後,僱員的最後受僱日為 6 月 2 日,僱主須於僱員下一個月份的供款日之前,即下一個月份的第 10 日或之前,將僱員最後一期的強積金供款繳交予強積金受託人。 同時,僱主亦需要在僱員最後受僱日下一個月份的供款日之前,即下一個月份的第 10 日前,通知強積金受託人有關員工的離職事宜,以便受託人更新該僱員的強積金帳戶紀錄。
須留意的是,如果僱主未有於上述限期前為離職僱員處理最後一期供款並通知受託人有關離職安排,受託人有機會因為僱主停止為僱員供款,而向積金局進行舉報僱主拖欠供款,屆時僱主有機會需要負上相關法律責任及罰款。
公司結束營業
即使公司結束營業,作為僱主亦有責任為僱員處理最後一期的強積金供款。
以僱員於 2025 年 6 月 1 日離職為例,即使公司打算結束業務都好,僱主亦有責任於僱員離職後的下一個供款日或之前,將僱員的強積金供款繳交至受託人。
其他特殊情況的強積金處理方式
一般情況下,合資格的僱員無法自行決定提早領取已作出的強積金供款,但僱員若遇到以下情況可以獲得例外:
- 僱主退休;
- 僱員移民(永久性離開香港);
- 完全喪失行為能力;
- 罹患末期疾病;
- 小額結餘帳戶;
- 死亡;
符合以上條件的僱員、僱主、自僱人士或其他強積金計劃成員,可以向強積金受託人申請辦理提取強積金。
總結
作為僱主,在聘請僱員或者處理自身的強積金計劃之前,都必須清楚了解整個強積金計劃的運作模式、重要供款日期、計算供款方式等詳情,以釐行僱主及僱員的強積金供款責任。
用 AI 查信用卡回贈、航空里數或優惠碼,擔心條款過時或內容出錯?
將 FlyAsia 設為 Google 首選來源,在 Google 搜尋時便會優先看到我們逐項核實的最新優惠與里數資訊。
加入 Google 首選來源
Airwallex 雲匯 Visa 卡
公司開戶不設月費/最低存款要求 + 支援 20+ 款外幣收款 & 換匯 & 簽帳
+ Visa 卡簽帳免 CBF & DCC 手續費兼有 1% 現金回贈可以賺 + 可免費出 50 張附屬卡予下屬!
常見問題
強積金的全名為強制性公積金制度(Mandatory Provident Fund Schemes,MPF),是香港自 2000 年起實施的退休保障計劃。此制度要求所有合資格的僱主及僱員透過定期強制供款來累積退休儲蓄,為私營機構員工提供基本的退休保障。
僱主必須在合資格僱員受僱日起計的 60 個曆日內為其登記參加強積金計劃。這個期限是以維持僱傭關係的曆日計算,而非工作天數。如果第 60 天適逢星期六、公眾假期或惡劣天氣導致積金易平台暫停運作,登記限期將延至積金局下一個正常工作天。
年齡介乎 18 至 64 歲、受僱 60 個曆日或以上的全職或兼職僱員均需參加強積金計劃。但未滿 18 歲或年屆 65 歲的僱員、家務僱員、自僱小販、公務員、獲發強積金豁免證明書的職業退休計劃成員等可獲豁免參加。
僱主的強積金供款責任由僱員受僱當日起開始計算,沒有免供款期。首次供款期為僱員受僱日起至受僱滿 60 天所在月份完結的期間,供款日期為供款期後下一個曆月的第 10 日。
僱員享有首 30 天的免供款期,免供期後如出現不完整糧期(即該月份不是完整的曆月),該不完整糧期無須供款。僱員的供款責任從免供期後的第一個完整曆月開始,供款日期為供款期後下一個曆月的第 10 日與僱主在同一供款日繳交。
僱主及僱員須分別向強積金帳戶作出僱員有關入息最少 5% 的供款。供款金額受最低及最高有關入息水平的限制,月薪僱員只要每月入息超過 HK$7,100 則需要進行供款,每月供款上限為每月 HK$1,500。
月薪僱員的供款計算方式如下:每月有關入息 HK$7,100 或以下,僱主須供款入息的 5%,僱員無須供款;HK$7,100 至 HK$30,000,僱主及僱員各須供款入息的 5%;HK$30,000 或以上,僱主及僱員每月各須供款 HK$1,500。
按日、按週或每半月支薪的僱員為例,僱主需以每日最少 HK$280 及每日最高 HK$1,000 的入息水平計算每個支薪週期的上下限。低於下限者僱主須供款入息的 5%,而僱員則無須供款;介乎上下限之間者雙方各供款入息的 5%;高於上限者雙方各供款上限入息的 5%。
關入息是指僱主以金錢形式須繳付予僱員的金額,包括工資、薪金、假期津貼、佣金、花紅、獎金、合約酬金、賞錢、津貼、費用等。但不包括根據《僱傭條例》列明的遣散費或長期服務金。
年滿 18 至 64 歲的自僱人士必須參加強積金計劃。自僱人士是指從事買賣貨品、提供專業或個人服務來賺取入息,例如補習老師、網店店主、自由工作者、的士司機等。自僱人士不論入息金額仍需參加自僱人士的強積金計劃並進行每月供款。
有限公司東主是否需要參加強積金視乎其在公司的角色及利潤分成方式。如果以受薪方式獲取公司利潤,即使是公司東主亦須以僱員身份參加強積金計劃。如果純粹以股息等方式獲取投資公司利潤,一般情況下則無須參加強積金計劃。
僱員離職時,僱主必須計算並處理僱員最後一期供款,並在僱員最後受僱日下一個月份的供款日之前通知強積金受託人有關離職事宜。僱主亦需要在離職後保存相關強積金紀錄,協助僱員填寫申請表將強積金計劃累算權益轉移至個人帳戶。
一般情況下,合資格的僱員無法自行決定提早領取已作出的強積金供款。但僱員若退休、永久離開香港移民、完全喪失行為能力、罹患末期疾病、小額結餘帳戶或死亡等情況,可向強積金受託人申請辦理提取強積金。
家務僱員可獲豁免參加強積金計劃。家務僱員是指其僱傭合約完全或主要是為在僱主的住宅處所中提供家務服務而訂立的僱員,例如在僱主居所協助打理日常家務的外籍僱工亦屬於家務僱員。
強積金登記表格需要填寫選擇的強積金基金計劃、僱員的個人資料、僱員就稅務居民身份的自我證明(申報僱員是否在香港以外的地方具有稅務居民的責任)以及僱員簽署。即使僱員未有協助填妥及簽署登記表格,僱主仍有責任在登記限期屆滿前將表格交予受託人。
僱主可以選擇參加多於一個強積金計劃,好讓僱員可以從中選擇最適合自己的強積金計劃。這個安排能讓僱員根據個人需要和投資偏好選擇合適的強積金受託人和基金組合。
如果強積金供款日適逢星期六、星期日、公眾假期或積金易平台因惡劣天氣暫停運作,供款日將順延至下一個工作日。僱主應留意這些情況以確保按時履行供款責任。
僱主須於主要營業地點展示由積金局發出的「參與證明書」。這是僱主履行強積金相關法律責任的其中一項要求,用以證明僱主已為公司及僱員參加強積金計劃。
即使公司結束營業,僱主仍有責任為僱員處理最後一期的強積金供款。僱主必須在僱員離職後的下一個供款日或之前,將僱員的強積金供款繳交至受託人,並完成所有相關的行政手續。
強積金對沖機制已於 2025 年 5 月 1 日起正式取消。強積金對沖是指僱主在支付僱員的遣散費或長期服務金時,可以使用僱主已繳付的強積金供款累算權益來抵銷部份或全部遣散費或長期服務金款項。由於相關機制已於 2025 年 5 月 1 日起取消,於 2025 年 5 月 1 日後僱主必須完全支付遣散費或長期服務金。如果僱員於 2025 年 5 月 1 日前入職,僱主可以使用於舊制累積的強積金支付員工的遣散費或長期服務金。